18 settembre 2026
WisdomTree Equity Outlook: una base che si amplia
Secondo WisdomTree, l’attuale forza del mercato potrebbe offrire agli investitori l’opportunità di rivalutare la concentrazione e la diversificazione all’interno delle allocazioni azionarie: portafogli che seguono un approccio “barbell”, con un’esposizione strutturale all’IA affiancata da opportunità più convenienti e in espansione, aiuterebbero gli investitori a trarre vantaggio dall’eventuale successo del tema dell’IA, senza però dipendere da esso
I mercati azionari globali hanno offerto un primo semestre straordinario nonostante i ripetuti shock. Nel secondo trimestre l’Msci AC World Index ha registrato un aumento del 14,9% in dollari statunitensi, annullando le conseguenze dello shock petrolifero provocato dalla guerra in Iran nel primo trimestre e chiudendo il semestre con un rialzo dell’11,2% (fonte: MSCI, dal 1° aprile al 30 giugno 2026). L'allentamento delle tensioni tra Stati Uniti e Iran ha determinato un calo del prezzo del petrolio, i risultati societari si sono dimostrati resilienti e la fiducia nel ciclo di investimenti nell’intelligenza artificiale (IA) si è rafforzata.
Tuttavia, il semestre si è concluso in modo discordante. Giugno ha portato a un forte sell off sul fronte dei Magnifici Sette, che ha fatto scendere l’S&P 500 dell’1% nel corso del mese, persino quando l’S&P 500 Equal Weight Index è salito del 2,4%. Questo ha confermato il mercato a due velocità che avevamo segnalato all'inizio del terzo trimestre: cautela macroeconomica e fiducia nell'IA che tirano in direzioni opposte, con operazioni particolarmente “affollate” che lasciano poco margine di errore.
Il nostro messaggio per la seconda metà dell’anno è semplice: ampliare, senza abbandonare.
Continuiamo a essere ottimisti riguardo all’IA. Gli elementi strutturali a suo favore sono solidi e i beneficiari diretti continuano a generare risultati positivi. Un possibile approccio consiste nell’unire titoli strutturalmente vincenti nel settore degli investimenti nell’IA con quelli che garantiscono una crescita costante, oltre ai mercati più convenienti in cui i fondamentali stanno migliorando. L’obiettivo è partecipare alla possibile crescita dell’IA senza fare eccessivo affidamento sulla stessa.
Dallo sviluppo alla redditività
La domanda all’inizio del secondo semestre è se gli ingenti investimenti in capitali genereranno rendimenti interessanti. Le cinque società con la spesa maggiore sono Amazon, Microsoft, Alphabet, Meta e Oracle, che sembrano destinate a investire oltre 1.000 miliardi di dollari in capitali legati all’IA (vedi grafico 1), con un aumento del 33% rispetto al 2026 (fonte: Bloomberg Finance L.P., WisdomTree, dal 31 dicembre 2025 al 30 giugno 2026). Per la prima volta, il free cash flow del gruppo degli hyperscaler potrebbe diventare negativo.
Grafico 1: Ripartizione del denaro speso per gli investimenti in capitali dagli hyperscaler
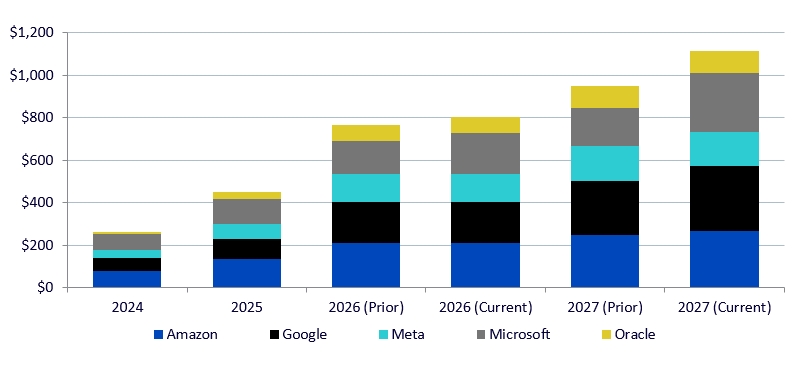
Fonti: Bloomberg Finance L.P., WisdomTree, al 30 giugno 2026; dati in miliardi di dollari.
È necessario soffermarsi su due dinamiche rilevanti. Quest’anno i tassi di crescita degli investimenti in capitali, che incidono sulle valutazioni più della spesa assoluta, sembrano destinati a raggiungere il picco. Gli investitori potrebbero privilegiare sempre più gli utili e i flussi di cassa rispetto all’ambizione. Il posizionamento è estremo: il settore tecnologico e quello delle comunicazioni rappresentano ormai circa il 46% dell’S&P 500 (ponderazione combinata dei settori Tecnologia e Comunicazioni nell’S&P 500 Index al 23 luglio 2026), eppure approssimativamente solo il 30% delle società che ne fanno parte ha sovraperformato l’indice nel secondo trimestre. Pur apparendo diversificati, i mercati emergenti presentano una concentrazione pressoché analoga, con appena tre produttori di chip dell’Asia settentrionale che rappresentano circa i due terzi del relativo settore tecnologico. L’esposizione passiva spinge sempre più gli investitori verso lo stesso ecosistema dell’IA; pertanto, nei prossimi trimestri sarà opportuno effettuare una diversificazione mirata al di là dei leader.
Gli utili si stanno ampliando e l’Europa guida la rotazione
Lo sviluppo più costruttivo dell’ultimo trimestre si rileva al di sotto del livello dell’indice. Le revisioni degli utili non si limitano più al segmento tecnologico mega cap. La crescita è stata robusta anche nei settori dell’energia, dei materiali e degli industriali (vedi grafico 2).
L’Europa rappresenta l’esempio più evidente di questa opportunità. Oltre il 70% del rendimento da inizio anno dell'Msci Europe proviene da settori legati agli investimenti nell'IA, che costituiscono appena il 14% circa dell'indice (fonte: MSCI, al 30 giugno 2026), ovvero un motore insolitamente piccolo. Ed è proprio la sua dimensione ridotta a offrire un'opportunità: a nostro avviso, la leadership si sta ora espandendo al di fuori di quel motore per estendersi alla maggioranza dell’indice, orientata al valore e trascurata dagli investitori. L'ampiezza degli utili in Europa si sta già estendendo ai settori ciclici e Value, quali energia, metalli ed estrazione mineraria, oltre che ai servizi pubblici.
Grafico 2: Revisioni dell'utile per azione su 3 mesi per il 2026 per settore e regione
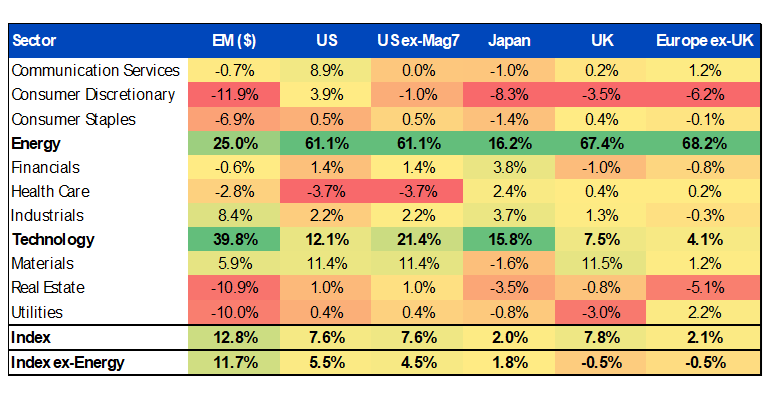
Fonti: Bloomberg Finance L.P., WisdomTree, al 30 giugno 2026.
Ciò che rende questa opportunità qualcosa di più di una semplice scommessa basata sulle valutazioni è la politica. Nel prossimo decennio, una serie di programmi complementari convoglierà ben oltre 2.000 miliardi di euro verso la struttura industriale dell'economia europea (vedi grafico 3).
Grafico 3: Cronologia della spesa e obiettivi macroeconomici europei, strumenti politici e impatto sui diversi settori
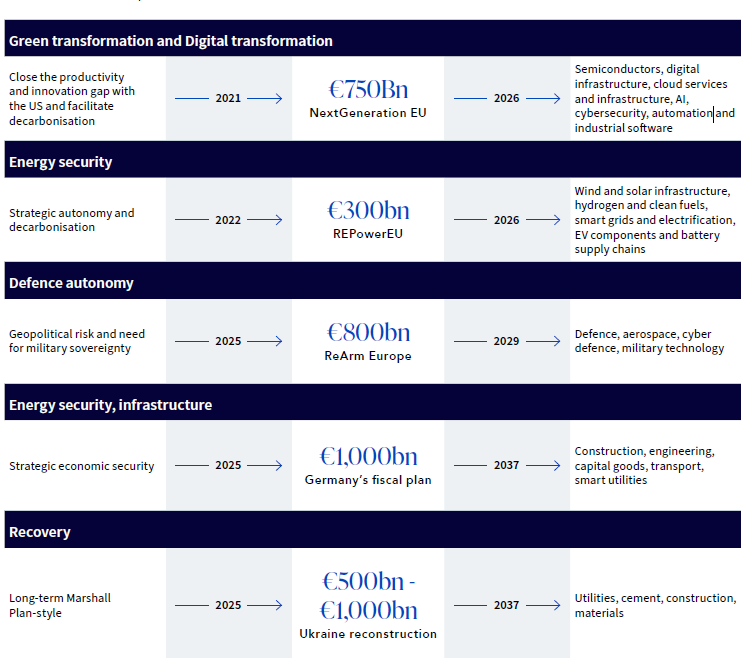
Fonti: Commissione europea, Ministero delle finanze della Germania, WisdomTree, al 30 giugno 2026.
I settori che ne beneficeranno, ovvero edilizia, beni strumentali, reti, difesa e catene di approvvigionamento dell’energia pulita, corrispondono quasi esattamente all’85% del mercato più trascurato, e sono in stragrande maggioranza Value e ciclici. La politica di bilancio potrebbe rafforzare la rotazione già visibile negli utili, fornendo un potenziale vento favorevole pluriennale.
Mercati emergenti: escludere lo Stato
I mercati emergenti offrono una combinazione potente: crescita strutturale, valute convenienti, valutazioni interessanti e il momentum più forte in termini di revisione degli utili tra tutte le regioni. Eppure, nonostante una crescita del Pil di gran lunga superiore negli ultimi due decenni, i mercati emergenti si sono limitati semplicemente a eguagliare i mercati sviluppati (esclusi gli Stati Uniti). Il motivo è da ricercarsi nella governance: la concentrazione della proprietà e la scarsa tutela degli azionisti di minoranza, particolarmente evidente nelle imprese statali, fanno sì che troppo spesso il valore non raggiunga gli azionisti esterni.
Due approcci consentono di affrontare questo problema. L'esclusione delle imprese statali favorisce le società gestite secondo una logica commerciale piuttosto che politica e riduce l'esposizione agli shock normativi imposti dallo Stato, dalla stretta sulle tecnologie alle “tre linee rosse” del settore immobiliare in Cina. I dividendi fungono da filtro della governance: una distribuzione sostenuta e in crescita rappresenta un impegno concreto che garantisce liquidità reale e restituisce valore agli azionisti. I dati a lungo termine sono sorprendenti. Un portafoglio composto dai cosiddetti “dividend master” dei mercati emergenti ha sovraperformato sia il relativo benchmark a rendimento totale che l’indice dei prezzi per oltre due decenni (vedi grafico 4). Nel loro insieme, queste strategie consentono di mantenere crescita strutturale e valutazioni convenienti, evitando al contempo le falle di governance che hanno storicamente limitato i rendimenti dei mercati emergenti. È la differenza tra possedere l’economia emergente e possedere l’azionista emergente.
Grafico 4: Confronto tra i “dividend master” dei mercati emergenti e il benchmark, ricalcolato (2003 = 100)
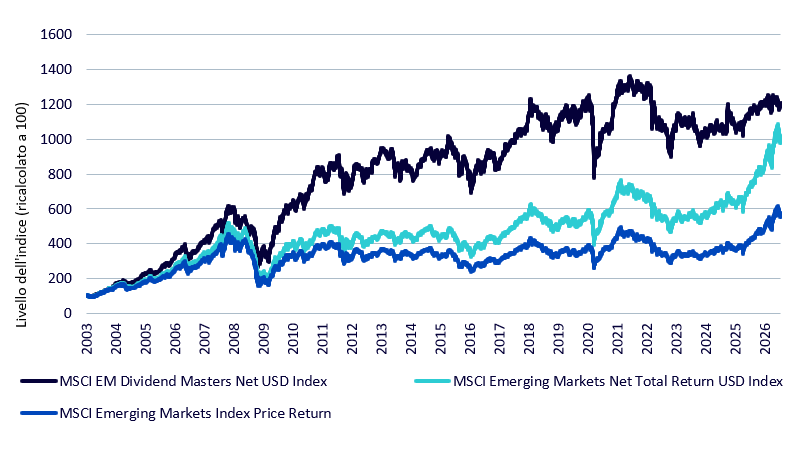
Fonti: MSCI, Bloomberg Finance L.P., WisdomTree, dal 1° gennaio 2003 (con valori ribasati a 100) al 21 luglio 2026.
Giappone: dalla corsa alla prova di resistenza
Nel primo semestre il Giappone è stato uno dei mercati azionari migliori tra i paesi sviluppati, con il Tokyo Stock Price Index (TOPIX) che ha sfiorato i massimi storici (circa 4.000 punti). Tutt'ora continua a rappresentare un'esposizione privilegiata. Le fondamenta vanno oltre il rally: la crescita degli utili legata all’IA, una rivalutazione sostenuta dalla governance con ancora anni davanti a sé, il ritorno di salari reali positivi e risparmi delle famiglie che stanno iniziando a confluire verso i mercati azionari. La complicazione a breve termine è il contesto: lo yen debole unito a titoli di Stato giapponesi (JGB) poco performanti, che in passato ha favorito il mercato, si sta trasformando da impulso a banco di prova.
La pressione deriva da una contrazione dei termini di scambio, non da una crisi della fiducia. Gli utili dell’anno fiscale conclusosi a marzo 2026 hanno raggiunto livelli record, gli utili aggregati del TOPIX sono cresciuti del 27% e i rendimenti record per gli azionisti (43.500 miliardi di yen) lasciano presagire una rivalutazione pluriennale, non un fenomeno isolato. Con i titoli azionari che rappresentano appena il 14,5% del patrimonio delle famiglie rispetto al 25,6% dell’area dell’euro, la domanda interna è solo agli inizi.
Premio al rischio: esiguo ai livelli più alti, ma non in generale
L’aumento dei rendimenti obbligazionari ha ridotto il premio al rischio azionario complessivo, in particolare per le Large cap statunitensi. Tuttavia, il premio è esiguo solo laddove le valutazioni sono più elevate: il divario tra gli utili e i rendimenti obbligazionari è di gran lunga più ampio nel mercato statunitense equiponderato, in Europa, in Giappone e nei mercati emergenti. Gli investitori vengono remunerati per ampliare e non per concentrare i propri investimenti. Anche i titoli azionari continuano a beneficiare di una crescita nominale sostenuta, e i rendimenti per gli azionisti fungono da ammortizzatore mentre il motore della remunerazione si sposta dai titoli più costosi verso i segmenti più convenienti del mercato.
Tuttavia, il semestre si è concluso in modo discordante. Giugno ha portato a un forte sell off sul fronte dei Magnifici Sette, che ha fatto scendere l’S&P 500 dell’1% nel corso del mese, persino quando l’S&P 500 Equal Weight Index è salito del 2,4%. Questo ha confermato il mercato a due velocità che avevamo segnalato all'inizio del terzo trimestre: cautela macroeconomica e fiducia nell'IA che tirano in direzioni opposte, con operazioni particolarmente “affollate” che lasciano poco margine di errore.
Il nostro messaggio per la seconda metà dell’anno è semplice: ampliare, senza abbandonare.
Continuiamo a essere ottimisti riguardo all’IA. Gli elementi strutturali a suo favore sono solidi e i beneficiari diretti continuano a generare risultati positivi. Un possibile approccio consiste nell’unire titoli strutturalmente vincenti nel settore degli investimenti nell’IA con quelli che garantiscono una crescita costante, oltre ai mercati più convenienti in cui i fondamentali stanno migliorando. L’obiettivo è partecipare alla possibile crescita dell’IA senza fare eccessivo affidamento sulla stessa.
Dallo sviluppo alla redditività
La domanda all’inizio del secondo semestre è se gli ingenti investimenti in capitali genereranno rendimenti interessanti. Le cinque società con la spesa maggiore sono Amazon, Microsoft, Alphabet, Meta e Oracle, che sembrano destinate a investire oltre 1.000 miliardi di dollari in capitali legati all’IA (vedi grafico 1), con un aumento del 33% rispetto al 2026 (fonte: Bloomberg Finance L.P., WisdomTree, dal 31 dicembre 2025 al 30 giugno 2026). Per la prima volta, il free cash flow del gruppo degli hyperscaler potrebbe diventare negativo.
Grafico 1: Ripartizione del denaro speso per gli investimenti in capitali dagli hyperscaler
Fonti: Bloomberg Finance L.P., WisdomTree, al 30 giugno 2026; dati in miliardi di dollari.
È necessario soffermarsi su due dinamiche rilevanti. Quest’anno i tassi di crescita degli investimenti in capitali, che incidono sulle valutazioni più della spesa assoluta, sembrano destinati a raggiungere il picco. Gli investitori potrebbero privilegiare sempre più gli utili e i flussi di cassa rispetto all’ambizione. Il posizionamento è estremo: il settore tecnologico e quello delle comunicazioni rappresentano ormai circa il 46% dell’S&P 500 (ponderazione combinata dei settori Tecnologia e Comunicazioni nell’S&P 500 Index al 23 luglio 2026), eppure approssimativamente solo il 30% delle società che ne fanno parte ha sovraperformato l’indice nel secondo trimestre. Pur apparendo diversificati, i mercati emergenti presentano una concentrazione pressoché analoga, con appena tre produttori di chip dell’Asia settentrionale che rappresentano circa i due terzi del relativo settore tecnologico. L’esposizione passiva spinge sempre più gli investitori verso lo stesso ecosistema dell’IA; pertanto, nei prossimi trimestri sarà opportuno effettuare una diversificazione mirata al di là dei leader.
Gli utili si stanno ampliando e l’Europa guida la rotazione
Lo sviluppo più costruttivo dell’ultimo trimestre si rileva al di sotto del livello dell’indice. Le revisioni degli utili non si limitano più al segmento tecnologico mega cap. La crescita è stata robusta anche nei settori dell’energia, dei materiali e degli industriali (vedi grafico 2).
L’Europa rappresenta l’esempio più evidente di questa opportunità. Oltre il 70% del rendimento da inizio anno dell'Msci Europe proviene da settori legati agli investimenti nell'IA, che costituiscono appena il 14% circa dell'indice (fonte: MSCI, al 30 giugno 2026), ovvero un motore insolitamente piccolo. Ed è proprio la sua dimensione ridotta a offrire un'opportunità: a nostro avviso, la leadership si sta ora espandendo al di fuori di quel motore per estendersi alla maggioranza dell’indice, orientata al valore e trascurata dagli investitori. L'ampiezza degli utili in Europa si sta già estendendo ai settori ciclici e Value, quali energia, metalli ed estrazione mineraria, oltre che ai servizi pubblici.
Grafico 2: Revisioni dell'utile per azione su 3 mesi per il 2026 per settore e regione
Fonti: Bloomberg Finance L.P., WisdomTree, al 30 giugno 2026.
Ciò che rende questa opportunità qualcosa di più di una semplice scommessa basata sulle valutazioni è la politica. Nel prossimo decennio, una serie di programmi complementari convoglierà ben oltre 2.000 miliardi di euro verso la struttura industriale dell'economia europea (vedi grafico 3).
Grafico 3: Cronologia della spesa e obiettivi macroeconomici europei, strumenti politici e impatto sui diversi settori
Fonti: Commissione europea, Ministero delle finanze della Germania, WisdomTree, al 30 giugno 2026.
I settori che ne beneficeranno, ovvero edilizia, beni strumentali, reti, difesa e catene di approvvigionamento dell’energia pulita, corrispondono quasi esattamente all’85% del mercato più trascurato, e sono in stragrande maggioranza Value e ciclici. La politica di bilancio potrebbe rafforzare la rotazione già visibile negli utili, fornendo un potenziale vento favorevole pluriennale.
Mercati emergenti: escludere lo Stato
I mercati emergenti offrono una combinazione potente: crescita strutturale, valute convenienti, valutazioni interessanti e il momentum più forte in termini di revisione degli utili tra tutte le regioni. Eppure, nonostante una crescita del Pil di gran lunga superiore negli ultimi due decenni, i mercati emergenti si sono limitati semplicemente a eguagliare i mercati sviluppati (esclusi gli Stati Uniti). Il motivo è da ricercarsi nella governance: la concentrazione della proprietà e la scarsa tutela degli azionisti di minoranza, particolarmente evidente nelle imprese statali, fanno sì che troppo spesso il valore non raggiunga gli azionisti esterni.
Due approcci consentono di affrontare questo problema. L'esclusione delle imprese statali favorisce le società gestite secondo una logica commerciale piuttosto che politica e riduce l'esposizione agli shock normativi imposti dallo Stato, dalla stretta sulle tecnologie alle “tre linee rosse” del settore immobiliare in Cina. I dividendi fungono da filtro della governance: una distribuzione sostenuta e in crescita rappresenta un impegno concreto che garantisce liquidità reale e restituisce valore agli azionisti. I dati a lungo termine sono sorprendenti. Un portafoglio composto dai cosiddetti “dividend master” dei mercati emergenti ha sovraperformato sia il relativo benchmark a rendimento totale che l’indice dei prezzi per oltre due decenni (vedi grafico 4). Nel loro insieme, queste strategie consentono di mantenere crescita strutturale e valutazioni convenienti, evitando al contempo le falle di governance che hanno storicamente limitato i rendimenti dei mercati emergenti. È la differenza tra possedere l’economia emergente e possedere l’azionista emergente.
Grafico 4: Confronto tra i “dividend master” dei mercati emergenti e il benchmark, ricalcolato (2003 = 100)
Fonti: MSCI, Bloomberg Finance L.P., WisdomTree, dal 1° gennaio 2003 (con valori ribasati a 100) al 21 luglio 2026.
Giappone: dalla corsa alla prova di resistenza
Nel primo semestre il Giappone è stato uno dei mercati azionari migliori tra i paesi sviluppati, con il Tokyo Stock Price Index (TOPIX) che ha sfiorato i massimi storici (circa 4.000 punti). Tutt'ora continua a rappresentare un'esposizione privilegiata. Le fondamenta vanno oltre il rally: la crescita degli utili legata all’IA, una rivalutazione sostenuta dalla governance con ancora anni davanti a sé, il ritorno di salari reali positivi e risparmi delle famiglie che stanno iniziando a confluire verso i mercati azionari. La complicazione a breve termine è il contesto: lo yen debole unito a titoli di Stato giapponesi (JGB) poco performanti, che in passato ha favorito il mercato, si sta trasformando da impulso a banco di prova.
La pressione deriva da una contrazione dei termini di scambio, non da una crisi della fiducia. Gli utili dell’anno fiscale conclusosi a marzo 2026 hanno raggiunto livelli record, gli utili aggregati del TOPIX sono cresciuti del 27% e i rendimenti record per gli azionisti (43.500 miliardi di yen) lasciano presagire una rivalutazione pluriennale, non un fenomeno isolato. Con i titoli azionari che rappresentano appena il 14,5% del patrimonio delle famiglie rispetto al 25,6% dell’area dell’euro, la domanda interna è solo agli inizi.
Premio al rischio: esiguo ai livelli più alti, ma non in generale
L’aumento dei rendimenti obbligazionari ha ridotto il premio al rischio azionario complessivo, in particolare per le Large cap statunitensi. Tuttavia, il premio è esiguo solo laddove le valutazioni sono più elevate: il divario tra gli utili e i rendimenti obbligazionari è di gran lunga più ampio nel mercato statunitense equiponderato, in Europa, in Giappone e nei mercati emergenti. Gli investitori vengono remunerati per ampliare e non per concentrare i propri investimenti. Anche i titoli azionari continuano a beneficiare di una crescita nominale sostenuta, e i rendimenti per gli azionisti fungono da ammortizzatore mentre il motore della remunerazione si sposta dai titoli più costosi verso i segmenti più convenienti del mercato.
Conclusione: diversificare rimanendo nell'azionario prima di spostarsi altrove
Il filo conduttore che accomuna tutte le regioni è lo stesso: ampliare senza abbandonare. Non stiamo dichiarando concluso il ciclo dell’IA, ma il posizionamento è diventato troppo concentrato per essere rassicurante e i vantaggi di guardare oltre le operazioni più gettonate non sono mai stati così evidenti. Il ciclo di investimenti europeo, i mercati emergenti senza partecipazione statale, la rivalutazione dettata dalla governance in Giappone e il premio al rischio più ampio al di fuori delle Mega cap tecnologiche puntano tutti nella stessa direzione.
I portafogli che seguono un approccio “barbell”, con un’esposizione strutturale all’IA affiancata da opportunità più convenienti e in espansione, aiutano gli investitori a trarre vantaggio dall’eventuale successo del tema dell’IA, senza però dipendere da esso. A nostro avviso, l’attuale forza del mercato potrebbe offrire agli investitori l’opportunità di rivalutare la concentrazione e la diversificazione all’interno delle allocazioni azionarie.
La scelta di ampliare l’esposizione azionaria non è priva di rischi. Un rallentamento degli investimenti nell’IA o rendimenti della spesa in capitali inferiori alle attese potrebbero pesare sulle società tecnologiche e sul mercato nel suo complesso.
In Europa, i benefici attesi dall'aumento della spesa pubblica dipendono dalla tempistica e dall’attuazione dei programmi di bilancio, mentre una crescita economica più debole potrebbe mettere a rischio il miglioramento degli utili previsto. I mercati emergenti rimangono esposti a rischi di governance, geopolitici e valutari, mentre il Giappone potrebbe risentire dei cambiamenti relativi alla politica monetaria, ai rendimenti obbligazionari e all'andamento dello yen. Più in generale, i mercati azionari rimangono sensibili alle variazioni della crescita economica, dell’inflazione, dei tassi d’interesse e del sentiment, e gli investimenti potrebbero perdere valore.
(Analisi a cura di Aneeka Gupta, Director, Macroeconomic Research, presso WisdomTree)
Il filo conduttore che accomuna tutte le regioni è lo stesso: ampliare senza abbandonare. Non stiamo dichiarando concluso il ciclo dell’IA, ma il posizionamento è diventato troppo concentrato per essere rassicurante e i vantaggi di guardare oltre le operazioni più gettonate non sono mai stati così evidenti. Il ciclo di investimenti europeo, i mercati emergenti senza partecipazione statale, la rivalutazione dettata dalla governance in Giappone e il premio al rischio più ampio al di fuori delle Mega cap tecnologiche puntano tutti nella stessa direzione.
I portafogli che seguono un approccio “barbell”, con un’esposizione strutturale all’IA affiancata da opportunità più convenienti e in espansione, aiutano gli investitori a trarre vantaggio dall’eventuale successo del tema dell’IA, senza però dipendere da esso. A nostro avviso, l’attuale forza del mercato potrebbe offrire agli investitori l’opportunità di rivalutare la concentrazione e la diversificazione all’interno delle allocazioni azionarie.
La scelta di ampliare l’esposizione azionaria non è priva di rischi. Un rallentamento degli investimenti nell’IA o rendimenti della spesa in capitali inferiori alle attese potrebbero pesare sulle società tecnologiche e sul mercato nel suo complesso.
In Europa, i benefici attesi dall'aumento della spesa pubblica dipendono dalla tempistica e dall’attuazione dei programmi di bilancio, mentre una crescita economica più debole potrebbe mettere a rischio il miglioramento degli utili previsto. I mercati emergenti rimangono esposti a rischi di governance, geopolitici e valutari, mentre il Giappone potrebbe risentire dei cambiamenti relativi alla politica monetaria, ai rendimenti obbligazionari e all'andamento dello yen. Più in generale, i mercati azionari rimangono sensibili alle variazioni della crescita economica, dell’inflazione, dei tassi d’interesse e del sentiment, e gli investimenti potrebbero perdere valore.
(Analisi a cura di Aneeka Gupta, Director, Macroeconomic Research, presso WisdomTree)