21 settembre 2026
Utili in crescita e valutazioni ancora sostenibili: perché le azioni possono continuare a salire
Perché la crescita degli utili e il CapEx sull'IA continuano a sostenere il rally azionario, secondo l'analisi di Pictet AM, che valuta anche l'impatto dei rendimenti obbligazionari nella sua asset allocation di settembre
A fronte dell'aumento costante dei rendimenti dei titoli di Stato, vale la pena chiedersi se le azioni possano continuare a crescere oltre i guadagni a due cifre realizzati quest'anno. L'aumento dei rendimenti comporta un aumento dei costi di finanziamento per le imprese, oltre a ridurre il valore attuale dei futuri utili societari: di norma, due ostacoli allo sviluppo dei mercati azionari. Tuttavia, a nostro avviso, le preoccupazioni sulla sostenibilità di questo rally azionario ci appaiono eccessive.
Ci sono buone ragioni per ritenere che le azioni continueranno a salire nei prossimi mesi. L'argomento principale a favore della nostra posizione di sovrappeso sulle azioni è la redditività societaria: gli utili continuano a crescere ad un ritmo notevole, in parte grazie alla crescente adozione di nuove tecnologie come l'IA. Gli analisti per quest'anno prevedono una crescita degli utili societari del 30%, ma riteniamo che potrebbero arrivare fino al 35%. Anche le condizioni economiche sono a favore dei titoli azionari.
L'aumento dei rendimenti obbligazionari può essere parzialmente attribuito a un aumento delle pressioni inflazionistiche e ai livelli elevati di deficit del settore pubblico, ma è altrettanto vero che i mercati del reddito fisso scontano livelli di crescita economica ragionevolmente solidi. In effetti, la storia dimostra che l'aumento dei rendimenti obbligazionari non è sempre associato a un calo dei mercati azionari. In primo luogo, tutto dipende dal motivo per cui i rendimenti salgono. Quando l'economia è in buona salute (come nel 1994 e nel 2013), la vendita di obbligazioni non provoca necessariamente un calo dei mercati azionari.
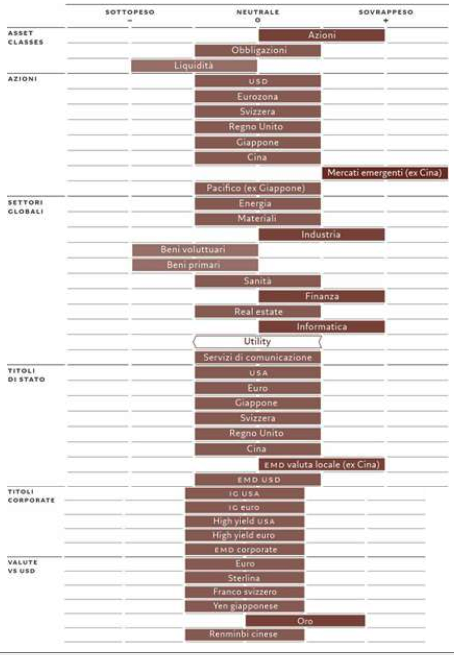
Figura 1: Griglia mensile dell’asset allocation, settembre 2026
Il quadro che sembra emergere oggi è lo stesso. I nostri indicatori del ciclo economico mostrano che, fatta eccezione per un deterioramento della spesa al consumo cinese, il contesto economico rimane relativamente positivo. L'economia europea, ad esempio, sta andando meglio di quanto previsto all'inizio del conflitto in Iran, con la spesa dei consumatori e gli investimenti aziendali entrambi in aumento, mentre le pressioni inflazionistiche si allentano.
Negli ultimi mesi, gli Stati Uniti hanno visto rallentare la crescita della spesa dei consumatori (ora all'1,8% annuo, inferiore al suo tasso a lungo termine del 2,5%). Ciononostante, l'aumento degli investimenti di capitale sta più che compensando questo rallentamento. Anche i mercati emergenti godono di una solida base economica, in quanto beneficiano dei prezzi elevati delle materie prime, della forte crescita delle esportazioni e di tassi d'interesse relativamente bassi. La Cina rimane una fonte di preoccupazioni: il consumo interno si indebolisce e il mercato immobiliare arranca. Nel complesso, però, la nostra analisi indica segnali positivi per l'economia globale. In effetti, l'indice delle sorprese economiche (che registra lo scarto positivo o negativo dei dati rispetto alle previsioni degli analisti) è in territorio positivo dalla fine del 2025.
Anche le valutazioni favoriscono il mantenimento di un'allocazione azionaria più elevata (vedi figura 1). Un indicatore cui attribuiamo grande importanza è il premio per il rischio azionario, ovvero lo sconto che gli investitori chiedono per acquistare titoli più rischiosi rispetto ai titoli di Stato. La nostra analisi (vedi figura 2) mostra che lo sconto, per quanto basso, dista ancora un po' dal livello di vulnerabilità delle azioni; per raggiungerlo è necessario un aumento sostanziale dei rendimenti dei Treasury.
Figura 2: Premio di rendimento degli utili dell'S&P 500 vs rendimento dei Treasury Usa a 10 anni e performance dell'indice
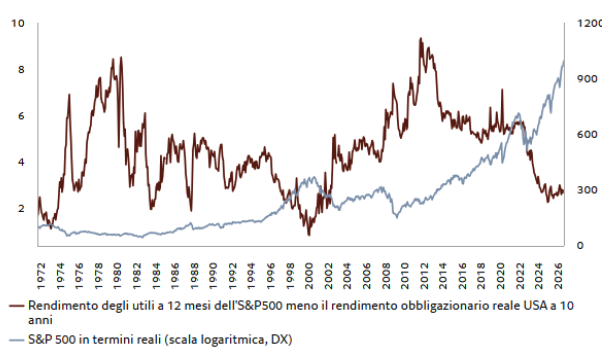
Fonti: LSEG, Pictet AM, dal 25 agosto 1971 al 26 agosto 2026.
Per il resto, gli indicatori tecnici che monitoriamo sono positivi per le azioni, meno per le obbligazioni. Settembre è solitamente un mese complesso per i titoli azionari; tuttavia, arriva un segnale positivo dai sondaggi che mostrano che gli investitori non detengono posizioni eccessivamente rialziste.
Regioni e settori azionari: alla ricerca di profitti
Il motore principale della sovraperformance azionaria è la crescita degli utili societari; privilegiamo quindi i settori e le regioni meglio posizionati per generare questi utili (fig. 1). Ciò significa mantenere una posizione di sovrappeso nei titoli tecnologici.
Anche se l'attrattiva del comparto dei semiconduttori sembra arrivata all'apice, i guadagni del settore dell'IA rimangono solidi. Secondo la nostra analisi, le mega cap dell'IA rappresentano il 27% degli utili societari globali totali e il 56% della crescita degli utili. Il boom guidato dalle spese in conto capitale per l'IA e dalla necessità delle relative infrastrutture di supporto dovrebbero supportare le prospettive dei titoli industriali, uno dei settori nei quali deteniamo una posizione di sovrappeso.
Oltre alla tecnologia, anche i titoli finanziari offrono utili interessanti e sono ben posizionati per beneficiare di una solida crescita economica e di un aumento dei tassi d'interesse. Per contro, il recente rialzo dei rendimenti obbligazionari e la possibilità di aumenti dei tassi d’interesse sono segnali negativi per le utility. Sebbene il settore mantenga caratteristiche difensive, il rialzo dei rendimenti a lungo termine rende meno interessante il ruolo di proxy obbligazionario delle aziende utility e l'affidabilità dei loro pagamenti di dividendo. Per questo motivo abbiamo portato a neutrale l’esposizione sul segmento. Rimaniamo sottopesati nei settori dei beni di consumo, considerando che la crescita economica è trainata principalmente dagli investimenti societari e governativi piuttosto che dalla spesa delle famiglie.
A livello regionale, preferiamo i titoli dei mercati emergenti (Cina esclusa), che continuano a beneficiare della forza del commercio globale, dei prezzi elevati delle materie prime, di una dinamica di crescita favorevole e di un'ampia esposizione al tema dell'IA. Sostenute dall'aumento degli scambi tra i Paesi in via di sviluppo, le esportazioni dalle economie emergenti crescono ad un ritmo più che doppio rispetto ai rispettivi trend preCovid. In particolare, il ritmo annuo di crescita delle importazioni cinesi è pari all'8,6% e una quota significativa di esse proviene da altri mercati emergenti. Particolarmente interessanti sono le valutazioni dei titoli dell'America Latina, la regione più conveniente al mondo nel nostro modello.
Intanto, nel mondo sviluppato, le azioni statunitensi continuano a generare utili solidi: nel secondo trimestre, la crescita media degli utili di un'azienda dell'S&P 500 è stata del 12% su base annua. Tuttavia, quel che ci preoccupa è in che misura ciò dipenda dal continuo sostegno fiscale e dal ciclo straordinario delle spese di capitale per l'IA, mentre consumi, edilizia residenziale e altri settori sensibili ai tassi rimangono relativamente deboli. Per rivedere la nostra posizione sulle azioni statunitensi vorremmo vedere segnali indicanti un allargamento dei fattori di crescita al di là delle spese in conto capitale e degli investimenti societari.
(Analisi a cura della Strategy Unit di Pictet Asset Management)
Ci sono buone ragioni per ritenere che le azioni continueranno a salire nei prossimi mesi. L'argomento principale a favore della nostra posizione di sovrappeso sulle azioni è la redditività societaria: gli utili continuano a crescere ad un ritmo notevole, in parte grazie alla crescente adozione di nuove tecnologie come l'IA. Gli analisti per quest'anno prevedono una crescita degli utili societari del 30%, ma riteniamo che potrebbero arrivare fino al 35%. Anche le condizioni economiche sono a favore dei titoli azionari.
L'aumento dei rendimenti obbligazionari può essere parzialmente attribuito a un aumento delle pressioni inflazionistiche e ai livelli elevati di deficit del settore pubblico, ma è altrettanto vero che i mercati del reddito fisso scontano livelli di crescita economica ragionevolmente solidi. In effetti, la storia dimostra che l'aumento dei rendimenti obbligazionari non è sempre associato a un calo dei mercati azionari. In primo luogo, tutto dipende dal motivo per cui i rendimenti salgono. Quando l'economia è in buona salute (come nel 1994 e nel 2013), la vendita di obbligazioni non provoca necessariamente un calo dei mercati azionari.
Figura 1: Griglia mensile dell’asset allocation, settembre 2026
Il quadro che sembra emergere oggi è lo stesso. I nostri indicatori del ciclo economico mostrano che, fatta eccezione per un deterioramento della spesa al consumo cinese, il contesto economico rimane relativamente positivo. L'economia europea, ad esempio, sta andando meglio di quanto previsto all'inizio del conflitto in Iran, con la spesa dei consumatori e gli investimenti aziendali entrambi in aumento, mentre le pressioni inflazionistiche si allentano.
Negli ultimi mesi, gli Stati Uniti hanno visto rallentare la crescita della spesa dei consumatori (ora all'1,8% annuo, inferiore al suo tasso a lungo termine del 2,5%). Ciononostante, l'aumento degli investimenti di capitale sta più che compensando questo rallentamento. Anche i mercati emergenti godono di una solida base economica, in quanto beneficiano dei prezzi elevati delle materie prime, della forte crescita delle esportazioni e di tassi d'interesse relativamente bassi. La Cina rimane una fonte di preoccupazioni: il consumo interno si indebolisce e il mercato immobiliare arranca. Nel complesso, però, la nostra analisi indica segnali positivi per l'economia globale. In effetti, l'indice delle sorprese economiche (che registra lo scarto positivo o negativo dei dati rispetto alle previsioni degli analisti) è in territorio positivo dalla fine del 2025.
Anche le valutazioni favoriscono il mantenimento di un'allocazione azionaria più elevata (vedi figura 1). Un indicatore cui attribuiamo grande importanza è il premio per il rischio azionario, ovvero lo sconto che gli investitori chiedono per acquistare titoli più rischiosi rispetto ai titoli di Stato. La nostra analisi (vedi figura 2) mostra che lo sconto, per quanto basso, dista ancora un po' dal livello di vulnerabilità delle azioni; per raggiungerlo è necessario un aumento sostanziale dei rendimenti dei Treasury.
Figura 2: Premio di rendimento degli utili dell'S&P 500 vs rendimento dei Treasury Usa a 10 anni e performance dell'indice
Fonti: LSEG, Pictet AM, dal 25 agosto 1971 al 26 agosto 2026.
Per il resto, gli indicatori tecnici che monitoriamo sono positivi per le azioni, meno per le obbligazioni. Settembre è solitamente un mese complesso per i titoli azionari; tuttavia, arriva un segnale positivo dai sondaggi che mostrano che gli investitori non detengono posizioni eccessivamente rialziste.
Regioni e settori azionari: alla ricerca di profitti
Il motore principale della sovraperformance azionaria è la crescita degli utili societari; privilegiamo quindi i settori e le regioni meglio posizionati per generare questi utili (fig. 1). Ciò significa mantenere una posizione di sovrappeso nei titoli tecnologici.
Anche se l'attrattiva del comparto dei semiconduttori sembra arrivata all'apice, i guadagni del settore dell'IA rimangono solidi. Secondo la nostra analisi, le mega cap dell'IA rappresentano il 27% degli utili societari globali totali e il 56% della crescita degli utili. Il boom guidato dalle spese in conto capitale per l'IA e dalla necessità delle relative infrastrutture di supporto dovrebbero supportare le prospettive dei titoli industriali, uno dei settori nei quali deteniamo una posizione di sovrappeso.
Oltre alla tecnologia, anche i titoli finanziari offrono utili interessanti e sono ben posizionati per beneficiare di una solida crescita economica e di un aumento dei tassi d'interesse. Per contro, il recente rialzo dei rendimenti obbligazionari e la possibilità di aumenti dei tassi d’interesse sono segnali negativi per le utility. Sebbene il settore mantenga caratteristiche difensive, il rialzo dei rendimenti a lungo termine rende meno interessante il ruolo di proxy obbligazionario delle aziende utility e l'affidabilità dei loro pagamenti di dividendo. Per questo motivo abbiamo portato a neutrale l’esposizione sul segmento. Rimaniamo sottopesati nei settori dei beni di consumo, considerando che la crescita economica è trainata principalmente dagli investimenti societari e governativi piuttosto che dalla spesa delle famiglie.
A livello regionale, preferiamo i titoli dei mercati emergenti (Cina esclusa), che continuano a beneficiare della forza del commercio globale, dei prezzi elevati delle materie prime, di una dinamica di crescita favorevole e di un'ampia esposizione al tema dell'IA. Sostenute dall'aumento degli scambi tra i Paesi in via di sviluppo, le esportazioni dalle economie emergenti crescono ad un ritmo più che doppio rispetto ai rispettivi trend preCovid. In particolare, il ritmo annuo di crescita delle importazioni cinesi è pari all'8,6% e una quota significativa di esse proviene da altri mercati emergenti. Particolarmente interessanti sono le valutazioni dei titoli dell'America Latina, la regione più conveniente al mondo nel nostro modello.
Intanto, nel mondo sviluppato, le azioni statunitensi continuano a generare utili solidi: nel secondo trimestre, la crescita media degli utili di un'azienda dell'S&P 500 è stata del 12% su base annua. Tuttavia, quel che ci preoccupa è in che misura ciò dipenda dal continuo sostegno fiscale e dal ciclo straordinario delle spese di capitale per l'IA, mentre consumi, edilizia residenziale e altri settori sensibili ai tassi rimangono relativamente deboli. Per rivedere la nostra posizione sulle azioni statunitensi vorremmo vedere segnali indicanti un allargamento dei fattori di crescita al di là delle spese in conto capitale e degli investimenti societari.
(Analisi a cura della Strategy Unit di Pictet Asset Management)