30 settembre 2026
Titoli di Stato: moderare l’entusiasmo
Nelle ultime settimane, le Banche centrali della maggior parte delle economie di mercato sviluppate hanno inasprito le politiche monetarie, recuperando in parte la loro credibilità in materia di inflazione: il Bond Bulletin di JP Morrgan di questa settimana esamina le ripercussioni di tale riorientamento sul segmento a lungo termine delle curve dei rendimenti dei titoli di Stato, da tempo penalizzato
Nella maggior parte delle regioni, i livelli di inflazione si mantengono pervicacemente sopra l’obiettivo prefissato. Dallo scoppio del conflitto in Medio Oriente, a marzo, i mercati obbligazionari hanno esercitato pressioni sulle Autorità monetarie affinché anticipassero le conseguenze inflazionistiche. Sebbene al momento ci siano pochi dati a conferma che i rincari dell’energia si traducono in effetti secondari sui prezzi, le Banche centrali hanno finalmente smesso di parlare di controllo dell’inflazione, iniziando ad adottare misure concrete.
Da febbraio, la Reserve Bank of Australia ha aumentato tre volte il tasso di riferimento, seguita a giugno dalla Banca Centrale Europea e dalla Banca del Giappone, che hanno innalzato due volte il costo del denaro, quest’ultima al livello più alto degli ultimi 31 anni. La Banca d’Inghilterra ha mantenuto i tassi invariati, ma ha preparato il mercato ad aspettarsi un rialzo nella sua prossima riunione qualora i prezzi dell’energia dovessero rimanere elevati. A settembre la Federal Reserve (Fed) statunitense ha innalzato i tassi d’interesse per la prima volta in tre anni.
Ci si aspetta che ora ciascuna di queste Banche centrali inalzi ulteriormente i tassi, a più riprese, per ricalibrare la politica monetaria. Nelle dichiarazioni a margine, Kevin Warsh ha affermato, e poi ribadito, che la Fed aveva “eliminato alcune misure accomodanti”, segno che il presidente della Fed non ritiene che la politica monetaria si trovi in territorio restrittivo. Il suo tono combattivo sull’inflazione ha inviato un chiaro segnale agli investitori: la Fed è concentrata sulla stabilità dei prezzi, uno dei pilastri del suo duplice mandato.
A nostro avviso, le aspettative sui tassi d’interesse statunitensi scontano livelli equi, considerati i persistenti rischi di rincari dell’energia. L’economia statunitense si è dimostrata solida e i funzionari della Fed ritengono che possa affrontare indenne ulteriori manovre di inasprimento. Malgrado la Fed si aspetti un innalzamento del costo del denaro, il suo dot plot indicava un ulteriore aumento dei tassi entro fine anno (nella sua ultima Sintesi delle Proiezioni Economiche il FOMC ha comunque rivisto al rialzo le stime sull’inflazione e sulla crescita economica e al ribasso quelle sulla disoccupazione). Al contrario, la spesa per consumi personali (PCE), l’indicatore dell’inflazione preferito dalla Fed, dovrebbe calare, in parte a causa di una revisione della metodologia applicata, limitando le possibilità di un aumento inatteso dell’inflazione rispetto alla SEP.
Valutazioni quantitative
I rendimenti dei titoli di Stato a più lunga scadenza hanno raggiunto livelli massimi che non si registravano da 20/30 anni. Dalla fine di febbraio, alla vigilia del conflitto con l’Iran, al 16 settembre, prima della riunione della Fed, il rendimento del Treasury statunitense decennale è aumentato di 108 punti base (pb). Tuttavia, l’aumento dei rendimenti obbligazionari è stato perlopiù determinato dalla crescita dei rendimenti reali (vedi grafico 1) e non da un’intensificazione delle aspettative di inflazione. Nello stesso periodo, il rendimento reale del Treasury decennale statunitense è aumentato di 117 pb contro i 91 pb dei rendimenti reali globali.
I dubbi degli investitori sulla credibilità delle Banche centrali dei Mercati Sviluppati hanno contribuito, almeno in parte, all’aumento dei rendimenti reali. Il fatto che le Banche centrali abbiano continuato a rinviare l’adozione di misure concrete per contrastare i rincari dell’energia ha frustrato i mercati e alimentato i timori che il ciclo di inasprimento monetario del 2022/2023 potesse ripetersi. Questo clima di sfiducia è cambiato dopo il riorientamento rigorista adottato dalle Banche centrali a settembre, che ha fatto sensibilmente appiattire le curve dei rendimenti dei titoli di Stato. Ciò nonostante, i rendimenti nominali e reali permangono elevati. Per molte Banche centrali si sconta già un leggero inasprimento delle politiche monetarie, che in taluni casi può essere leggermente più marcato, mentre il rialzo dei rendimenti registrato negli ultimi sei mesi ha creato interessanti punti d’ingresso per gli investitori.
Grafico 1: I rendimenti reali dei titoli di Stato sono aumentati su scala globale
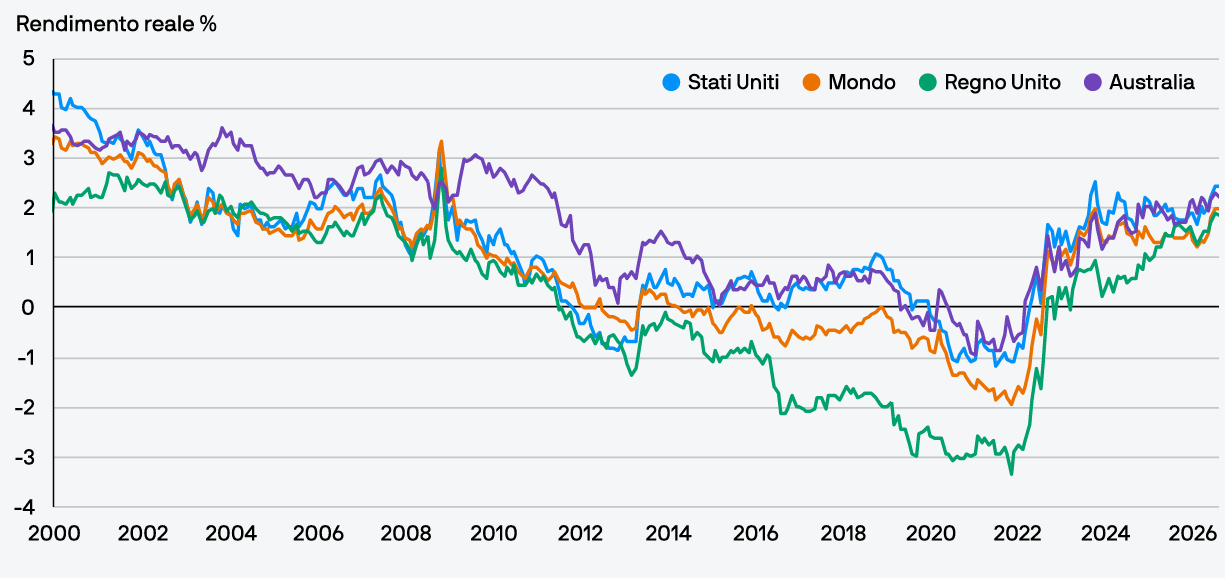
Note: Stati Uniti = TIPS 10Y, Regno Unito = curva spot dei rendimenti reali impliciti a 10 anni, Australia = ICE BofA Australia Inflation-Linked Governament Bonds Index, Mondo = ICE BofA Global Inflation-Linked Governament Index.
Fonte: Bloomberg, al 16 settembre 2026.
Fattori tecnici
Negli ultimi anni, le dinamiche di domanda/offerta della duration nel segmento a lungo termine della curva sono peggiorate. I disavanzi pubblici rimangono elevati e gli incrementi marginali tendono a peggiorare la situazione, concentrandosi sulla continua espansione dei disavanzi pubblici. Le Autorità monetarie hanno attuato programmi di inasprimento quantitativo (QT) per ridurre le obbligazioni detenute nei bilanci delle Banche centrali, ed esiste una chiara, seppur lenta, correlazione tra l’offerta di duration al settore privato e i parametri di valutazione.
Dal 2022 i premi a termine crescono negli Stati Uniti, in Germania, nel Regno Unito e in Giappone via via che il settore privato si afferma come acquirente marginale. Sebbene i capitali siano facilmente reperibili, la concorrenza per aggiudicarseli si è intensificata e l’aumento marginale dell’offerta nel 2026 è da ricondurre alle emissioni societarie legate all’intelligenza artificiale, in particolare alle obbligazioni a lungo termine degli hyperscaler.
Quest’anno, i gestori del debito nel Regno Unito e in Giappone hanno riorientato le strategie di emissione puntando sulle obbligazioni a breve e media scadenza, a discapito di quelle a lunga scadenza, il Tesoro statunitense ha effettuato riacquisti di Treasury a lunga scadenza e la Banca d’Inghilterra ha rimodulato e rallentato le sue misure di inasprimento quantitativo. Finora questi interventi hanno contribuito ad appiattire le curve dei rendimenti, ma non sono riusciti a modificarne la traiettoria rialzista.
Cosa significa per gli investitori obbligazionari?
A nostro avviso, il pessimismo sui titoli obbligazionari è esagerato e ha creato qualche opportunità d’investimento dati i livelli di rendimento che ormai non si vedevano da decenni. Il significativo aumento dei rendimenti negli ultimi sei mesi e la tenuta dell’economia globale ci inducono a consolidare tutti e tre i pilastri di un portafoglio obbligazionario: duration, rendimento e carry.
Il valore strategico va ricercato nel segmento a lungo termine dei mercati dei titoli di Stato, inclusi quelli di Stati Uniti, Australia, Giappone e Regno Unito.
(Analisi a cura del team Global Fixed Income, Currency and Commodities Group di J.P. Morgan Asset Management)
Da febbraio, la Reserve Bank of Australia ha aumentato tre volte il tasso di riferimento, seguita a giugno dalla Banca Centrale Europea e dalla Banca del Giappone, che hanno innalzato due volte il costo del denaro, quest’ultima al livello più alto degli ultimi 31 anni. La Banca d’Inghilterra ha mantenuto i tassi invariati, ma ha preparato il mercato ad aspettarsi un rialzo nella sua prossima riunione qualora i prezzi dell’energia dovessero rimanere elevati. A settembre la Federal Reserve (Fed) statunitense ha innalzato i tassi d’interesse per la prima volta in tre anni.
Ci si aspetta che ora ciascuna di queste Banche centrali inalzi ulteriormente i tassi, a più riprese, per ricalibrare la politica monetaria. Nelle dichiarazioni a margine, Kevin Warsh ha affermato, e poi ribadito, che la Fed aveva “eliminato alcune misure accomodanti”, segno che il presidente della Fed non ritiene che la politica monetaria si trovi in territorio restrittivo. Il suo tono combattivo sull’inflazione ha inviato un chiaro segnale agli investitori: la Fed è concentrata sulla stabilità dei prezzi, uno dei pilastri del suo duplice mandato.
A nostro avviso, le aspettative sui tassi d’interesse statunitensi scontano livelli equi, considerati i persistenti rischi di rincari dell’energia. L’economia statunitense si è dimostrata solida e i funzionari della Fed ritengono che possa affrontare indenne ulteriori manovre di inasprimento. Malgrado la Fed si aspetti un innalzamento del costo del denaro, il suo dot plot indicava un ulteriore aumento dei tassi entro fine anno (nella sua ultima Sintesi delle Proiezioni Economiche il FOMC ha comunque rivisto al rialzo le stime sull’inflazione e sulla crescita economica e al ribasso quelle sulla disoccupazione). Al contrario, la spesa per consumi personali (PCE), l’indicatore dell’inflazione preferito dalla Fed, dovrebbe calare, in parte a causa di una revisione della metodologia applicata, limitando le possibilità di un aumento inatteso dell’inflazione rispetto alla SEP.
Valutazioni quantitative
I rendimenti dei titoli di Stato a più lunga scadenza hanno raggiunto livelli massimi che non si registravano da 20/30 anni. Dalla fine di febbraio, alla vigilia del conflitto con l’Iran, al 16 settembre, prima della riunione della Fed, il rendimento del Treasury statunitense decennale è aumentato di 108 punti base (pb). Tuttavia, l’aumento dei rendimenti obbligazionari è stato perlopiù determinato dalla crescita dei rendimenti reali (vedi grafico 1) e non da un’intensificazione delle aspettative di inflazione. Nello stesso periodo, il rendimento reale del Treasury decennale statunitense è aumentato di 117 pb contro i 91 pb dei rendimenti reali globali.
I dubbi degli investitori sulla credibilità delle Banche centrali dei Mercati Sviluppati hanno contribuito, almeno in parte, all’aumento dei rendimenti reali. Il fatto che le Banche centrali abbiano continuato a rinviare l’adozione di misure concrete per contrastare i rincari dell’energia ha frustrato i mercati e alimentato i timori che il ciclo di inasprimento monetario del 2022/2023 potesse ripetersi. Questo clima di sfiducia è cambiato dopo il riorientamento rigorista adottato dalle Banche centrali a settembre, che ha fatto sensibilmente appiattire le curve dei rendimenti dei titoli di Stato. Ciò nonostante, i rendimenti nominali e reali permangono elevati. Per molte Banche centrali si sconta già un leggero inasprimento delle politiche monetarie, che in taluni casi può essere leggermente più marcato, mentre il rialzo dei rendimenti registrato negli ultimi sei mesi ha creato interessanti punti d’ingresso per gli investitori.
Grafico 1: I rendimenti reali dei titoli di Stato sono aumentati su scala globale
Note: Stati Uniti = TIPS 10Y, Regno Unito = curva spot dei rendimenti reali impliciti a 10 anni, Australia = ICE BofA Australia Inflation-Linked Governament Bonds Index, Mondo = ICE BofA Global Inflation-Linked Governament Index.
Fonte: Bloomberg, al 16 settembre 2026.
Fattori tecnici
Negli ultimi anni, le dinamiche di domanda/offerta della duration nel segmento a lungo termine della curva sono peggiorate. I disavanzi pubblici rimangono elevati e gli incrementi marginali tendono a peggiorare la situazione, concentrandosi sulla continua espansione dei disavanzi pubblici. Le Autorità monetarie hanno attuato programmi di inasprimento quantitativo (QT) per ridurre le obbligazioni detenute nei bilanci delle Banche centrali, ed esiste una chiara, seppur lenta, correlazione tra l’offerta di duration al settore privato e i parametri di valutazione.
Dal 2022 i premi a termine crescono negli Stati Uniti, in Germania, nel Regno Unito e in Giappone via via che il settore privato si afferma come acquirente marginale. Sebbene i capitali siano facilmente reperibili, la concorrenza per aggiudicarseli si è intensificata e l’aumento marginale dell’offerta nel 2026 è da ricondurre alle emissioni societarie legate all’intelligenza artificiale, in particolare alle obbligazioni a lungo termine degli hyperscaler.
Quest’anno, i gestori del debito nel Regno Unito e in Giappone hanno riorientato le strategie di emissione puntando sulle obbligazioni a breve e media scadenza, a discapito di quelle a lunga scadenza, il Tesoro statunitense ha effettuato riacquisti di Treasury a lunga scadenza e la Banca d’Inghilterra ha rimodulato e rallentato le sue misure di inasprimento quantitativo. Finora questi interventi hanno contribuito ad appiattire le curve dei rendimenti, ma non sono riusciti a modificarne la traiettoria rialzista.
Cosa significa per gli investitori obbligazionari?
A nostro avviso, il pessimismo sui titoli obbligazionari è esagerato e ha creato qualche opportunità d’investimento dati i livelli di rendimento che ormai non si vedevano da decenni. Il significativo aumento dei rendimenti negli ultimi sei mesi e la tenuta dell’economia globale ci inducono a consolidare tutti e tre i pilastri di un portafoglio obbligazionario: duration, rendimento e carry.
Il valore strategico va ricercato nel segmento a lungo termine dei mercati dei titoli di Stato, inclusi quelli di Stati Uniti, Australia, Giappone e Regno Unito.
(Analisi a cura del team Global Fixed Income, Currency and Commodities Group di J.P. Morgan Asset Management)