08 ottobre 2026
Banche Centrali e IA alla guida
Con i rendimenti obbligazionari ai massimi dal 2007 e le Banche centrali in assetto "falco", l'ottimismo sull'IA sostiene i listini azionari; l'analisi e l'asset allocation di Amundi Investment Institute
A settembre, i mercati obbligazionari globali hanno subìto pressioni a causa dei timori sull'inflazione e sui cambiamenti di politica delle Banche centrali, mentre i mercati azionari sono rimasti relativamente calmi (vedi figura 1), sostenuti da dati economici e utili aziendali solidi, insieme a un rinnovato ottimismo sull'intelligenza artificiale.
Nell'obbligazionario, il rendimento medio dei titoli di Stato globali si è avvicinato al 4%, il livello più alto dal 2007. La stretta monetaria delle Banche centrali e il tono “falco” hanno aumentato le aspettative di ulteriori aumenti dei tassi, spingendo la parte breve della curva verso l'alto e appiattendo le curve dei rendimenti. Anche le crescenti esigenze di finanziamento di governi e aziende stanno mantenendo elevati i rendimenti a lungo termine.
I prezzi del petrolio rimangono guidati dalle notizie. Il Brent è salito a 105 dollari il barile prima di scendere verso 90 Usd/bbl. Comprendere se gli sforzi di reindirizzamento dei flussi in Medio Oriente saranno sufficienti sta diventando sempre più importante per i mercati delle materie prime.
I mercati azionari si sono rivelati meno volatili (fig. 1), poiché i venti contrari dei tassi più elevati sono stati parzialmente compensati da un rinnovato ottimismo sul tema dell'IA per i lanci di nuovi prodotti, la continua spesa per le infrastrutture e i dati positivi sugli utili.
Figura 1: La volatilità delle obbligazioni aumenta mentre quella delle azioni rimane contenuta
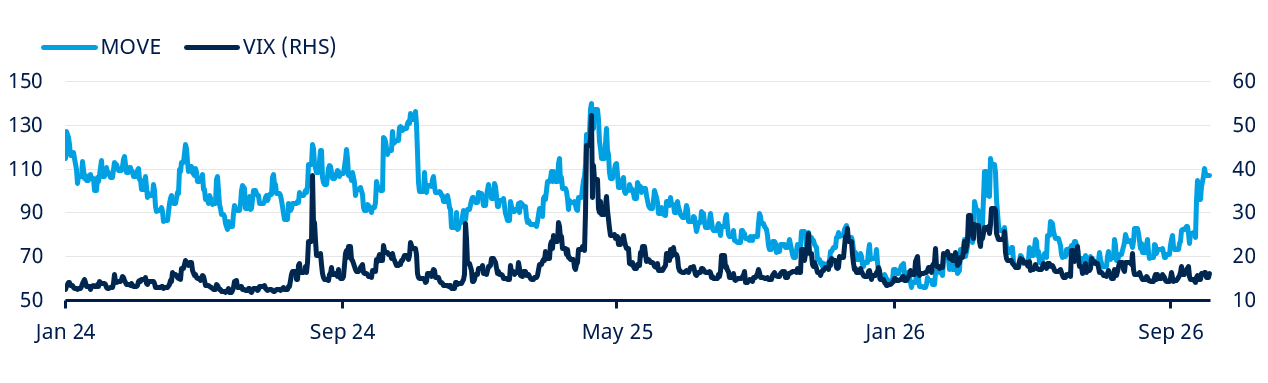
Fonte: Amundi Investment Institute, Bloomberg. Dati al 5 ottobre 2026.
Guardando avanti, ci concentriamo sui seguenti temi:
• Sviluppi geopolitici e aspettative d’inflazione. Le tensioni in Medio Oriente sono aumentate e il rischio di un'escalation regionale a breve termine rimane. Guardando avanti, si prevede che il Brent scenda verso 80 Usd/bbl entro inizio 2027. Il gas rimane un rischio separato poiché l'offerta di GNL, le scorte e la capacità di reindirizzamento dei flussi sono più limitate. L'Europa affronta maggiori rischi sulla crescita se le scorte di gas non vengono ricostituite, date la sua dipendenza dalle importazioni e le limitate alternative. Gli effetti dei conflitti in Medio Oriente e in Russia/Ucraina rimangono strettamente intrecciati, con implicazioni per i prodotti raffinati. Le interruzioni delle esportazioni di grano da Russia e Ucraina aggiungono preoccupazioni riguardo ai prezzi degli alimenti, insieme al potenziale impatto di un super El Niño sulle coltivazioni. In questo scenario, ci aspettiamo che l'inflazione si riveli più persistente.
• Funzione di reazione delle Banche centrali. La rinnovata pressione sui prezzi dell'energia ha reso l'inflazione più persistente, spingendo le principali Banche centrali ad aumentare i tassi ufficiali con una inclinazione “falco”. Questo riflette uno sforzo più ampio da parte delle principali autorità monetarie per affrontare l'inflazione persistente e rafforzare la propria credibilità. Non ci aspettiamo un ciclo di restrizione prolungata nelle diverse aree, ma l'incertezza rimane alta. Guardando avanti, pensiamo che sia necessario un riesame della funzione di reazione delle Banche centrali lungo tre dimensioni: la persistenza dell'inflazione e gli effetti indiretti/secondari; la resilienza della crescita e la soglia a cui le Banche centrali risponderebbero al deterioramento della domanda, incluse le implicazioni per gli investimenti e la spesa in conto capitale legata all'IA; le condizioni finanziarie, tenendo conto del rialzo dei rendimenti a lungo termine e dell'irrigidimento delle condizioni di credito, piuttosto che guardare solo ai tassi.
• Scrutinio crescente sulla monetizzazione degli investimenti. Il contesto di tassi più alti per più tempo e la concorrenza per il capitale rendono cruciale la disciplina degli investimenti. Le prossime Ipo saranno un test chiave. Gli Stati Uniti rimangono il principale emittente, Hong Kong è già avanti rispetto all'anno scorso in termini di emissioni e compete con la Cina, mentre l'Europa rimane tranquilla. Le nuove quotazioni sono sempre più concentrate nei semiconduttori, nelle infrastrutture energetiche e nei data center nonché nelle aziende che stanno già convertendo la domanda di IA in ricavi. Anche l'offerta di credito è alta. L'emissione di titoli IG Usa è aumentata quest'anno, guidata dagli investimenti legati all'IA, e ci aspettiamo che rimanga forte e si estenda all'Europa. Nel breve termine, la leva finanziaria dovrebbe rimanere stabile, poiché la crescita degli utili dovrebbe in parte compensare l'aumento dell'indebitamento netto. Nel complesso, questo suggerisce un approccio sempre più selettivo sull'IA, anche se è probabile che gli spread creditizi rimangano relativamente stabili nel breve termine.
In tale contesto manteniamo forte attenzione su diversificazione e selettività con una posizione leggermente pro rischio.
Di seguito le nostre view sulle asset class:
• Nell'obbligazionario confermiamo una posizione vicina al neutrale sulla duration negli Usa, mantenendo la preferenza per il tratto intermedio della curva e cautela sul tratto più lungo. In Eurozona restiamo costruttivi sulla duration, preferendo i Paesi periferici rispetto a quelli Core, e confermiamo la preferenza per l'irripidimento della curva. Nel Regno Unito confermiamo una posizione leggermente positiva sulla duration, e neutrale sulla forma della curva, mentre in Giappone abbiamo rimosso la posizione cauta, passando a una neutrale. Nel credito, restiamo leggermente costruttivi con una preferenza per il Global IG.
• Nell’azionario continuiamo a concentrarci su settori resilienti e sulla crescita aziendale. Strategicamente, restiamo cauti sugli Usa, mentre manteniamo la view positiva a lungo termine sull'Europa, che appare attraente per utili, valutazioni e diversificazione. Siamo costruttivi sul Giappone grazie alla forte crescita degli utili e a valutazioni ragionevoli. Restiamo costruttivi sui mercati emergenti, anche se rileviamo l'importanza del momentum degli investimenti legati all'IA per gli indici azionari. In un mercato plasmato dall'IA, dall'incertezza sui prezzi dell'energia e dal reindirizzamento dei flussi, crediamo che le azioni dell'America Latina possano offrire diversificazione supportata da valutazioni attraenti e migliori dinamiche delle politiche economiche.
• Nel multiasset restiamo leggermente pro rischio, con una preferenza per la diversificazione regionale, la selettività e il carry piuttosto che per posizioni direzionali forti. Sulle azioni, la view rimane leggermente positiva, supportata da una forte crescita degli utili, un contesto di crescita globale resiliente e la nostra aspettativa di un ciclo di rialzi dei tassi lieve, non prolungato. Nelle valute, continuiamo a preferire quelle dei Paesi emergenti ad alto carry. Nelle materie prime, confermiamo la view positiva sull'oro, poiché i fattori di supporto a medio e lungo termine rimangono presenti, tra cui politiche fiscali espansive, timori per la sostenibilità del debito e diversificazione delle riserve.
Amundi Investment Institute: le mosse delle Banche Centrali
Fed: il mese di settembre ha visto la Federal Reserve aumentare i tassi per la prima volta in più di tre anni. L'azione dovrebbe essere vista come una mossa di assicurazione e di credibilità. Il divario tra le aspettative della Fed e quelle del mercato riflette i timori che la pressione inflazionistica possa persistere, data la continua tensione sui prezzi dell'energia e la robusta domanda interna. A nostro avviso, è improbabile che l'inflazione scenda abbastanza nel breve termine, il che sostiene il caso per un nuovo aumento dei tassi da parte della Fed nei prossimi mesi, ma ci aspettiamo un ciclo moderato di rialzi seguito da una pausa nel 2027.
Bce e BoJ: nell'Eurozona ci aspettiamo ulteriori rialzi dei tassi quest'anno, anche se la riduzione delle pressioni energetiche potrebbe permettere alla Bce di tagliare nella seconda metà del 2027. La Bank of Japan dovrebbe continuare ad aumentare i tassi fino al 2% entro metà 2027.
"Le recenti azioni delle principali Banche centrali riflettono uno sforzo più ampio per affrontare l'inflazione persistente e rafforzare la loro credibilità. Non ci aspettiamo un ciclo di rialzi prolungati ovunque, ma l'incertezza rimane alta", commenta Monica Defend, Head of Amundi Investment Institute.
Nell'obbligazionario, il rendimento medio dei titoli di Stato globali si è avvicinato al 4%, il livello più alto dal 2007. La stretta monetaria delle Banche centrali e il tono “falco” hanno aumentato le aspettative di ulteriori aumenti dei tassi, spingendo la parte breve della curva verso l'alto e appiattendo le curve dei rendimenti. Anche le crescenti esigenze di finanziamento di governi e aziende stanno mantenendo elevati i rendimenti a lungo termine.
I prezzi del petrolio rimangono guidati dalle notizie. Il Brent è salito a 105 dollari il barile prima di scendere verso 90 Usd/bbl. Comprendere se gli sforzi di reindirizzamento dei flussi in Medio Oriente saranno sufficienti sta diventando sempre più importante per i mercati delle materie prime.
I mercati azionari si sono rivelati meno volatili (fig. 1), poiché i venti contrari dei tassi più elevati sono stati parzialmente compensati da un rinnovato ottimismo sul tema dell'IA per i lanci di nuovi prodotti, la continua spesa per le infrastrutture e i dati positivi sugli utili.
Figura 1: La volatilità delle obbligazioni aumenta mentre quella delle azioni rimane contenuta
Fonte: Amundi Investment Institute, Bloomberg. Dati al 5 ottobre 2026.
Guardando avanti, ci concentriamo sui seguenti temi:
• Sviluppi geopolitici e aspettative d’inflazione. Le tensioni in Medio Oriente sono aumentate e il rischio di un'escalation regionale a breve termine rimane. Guardando avanti, si prevede che il Brent scenda verso 80 Usd/bbl entro inizio 2027. Il gas rimane un rischio separato poiché l'offerta di GNL, le scorte e la capacità di reindirizzamento dei flussi sono più limitate. L'Europa affronta maggiori rischi sulla crescita se le scorte di gas non vengono ricostituite, date la sua dipendenza dalle importazioni e le limitate alternative. Gli effetti dei conflitti in Medio Oriente e in Russia/Ucraina rimangono strettamente intrecciati, con implicazioni per i prodotti raffinati. Le interruzioni delle esportazioni di grano da Russia e Ucraina aggiungono preoccupazioni riguardo ai prezzi degli alimenti, insieme al potenziale impatto di un super El Niño sulle coltivazioni. In questo scenario, ci aspettiamo che l'inflazione si riveli più persistente.
• Funzione di reazione delle Banche centrali. La rinnovata pressione sui prezzi dell'energia ha reso l'inflazione più persistente, spingendo le principali Banche centrali ad aumentare i tassi ufficiali con una inclinazione “falco”. Questo riflette uno sforzo più ampio da parte delle principali autorità monetarie per affrontare l'inflazione persistente e rafforzare la propria credibilità. Non ci aspettiamo un ciclo di restrizione prolungata nelle diverse aree, ma l'incertezza rimane alta. Guardando avanti, pensiamo che sia necessario un riesame della funzione di reazione delle Banche centrali lungo tre dimensioni: la persistenza dell'inflazione e gli effetti indiretti/secondari; la resilienza della crescita e la soglia a cui le Banche centrali risponderebbero al deterioramento della domanda, incluse le implicazioni per gli investimenti e la spesa in conto capitale legata all'IA; le condizioni finanziarie, tenendo conto del rialzo dei rendimenti a lungo termine e dell'irrigidimento delle condizioni di credito, piuttosto che guardare solo ai tassi.
• Scrutinio crescente sulla monetizzazione degli investimenti. Il contesto di tassi più alti per più tempo e la concorrenza per il capitale rendono cruciale la disciplina degli investimenti. Le prossime Ipo saranno un test chiave. Gli Stati Uniti rimangono il principale emittente, Hong Kong è già avanti rispetto all'anno scorso in termini di emissioni e compete con la Cina, mentre l'Europa rimane tranquilla. Le nuove quotazioni sono sempre più concentrate nei semiconduttori, nelle infrastrutture energetiche e nei data center nonché nelle aziende che stanno già convertendo la domanda di IA in ricavi. Anche l'offerta di credito è alta. L'emissione di titoli IG Usa è aumentata quest'anno, guidata dagli investimenti legati all'IA, e ci aspettiamo che rimanga forte e si estenda all'Europa. Nel breve termine, la leva finanziaria dovrebbe rimanere stabile, poiché la crescita degli utili dovrebbe in parte compensare l'aumento dell'indebitamento netto. Nel complesso, questo suggerisce un approccio sempre più selettivo sull'IA, anche se è probabile che gli spread creditizi rimangano relativamente stabili nel breve termine.
In tale contesto manteniamo forte attenzione su diversificazione e selettività con una posizione leggermente pro rischio.
Di seguito le nostre view sulle asset class:
• Nell'obbligazionario confermiamo una posizione vicina al neutrale sulla duration negli Usa, mantenendo la preferenza per il tratto intermedio della curva e cautela sul tratto più lungo. In Eurozona restiamo costruttivi sulla duration, preferendo i Paesi periferici rispetto a quelli Core, e confermiamo la preferenza per l'irripidimento della curva. Nel Regno Unito confermiamo una posizione leggermente positiva sulla duration, e neutrale sulla forma della curva, mentre in Giappone abbiamo rimosso la posizione cauta, passando a una neutrale. Nel credito, restiamo leggermente costruttivi con una preferenza per il Global IG.
• Nell’azionario continuiamo a concentrarci su settori resilienti e sulla crescita aziendale. Strategicamente, restiamo cauti sugli Usa, mentre manteniamo la view positiva a lungo termine sull'Europa, che appare attraente per utili, valutazioni e diversificazione. Siamo costruttivi sul Giappone grazie alla forte crescita degli utili e a valutazioni ragionevoli. Restiamo costruttivi sui mercati emergenti, anche se rileviamo l'importanza del momentum degli investimenti legati all'IA per gli indici azionari. In un mercato plasmato dall'IA, dall'incertezza sui prezzi dell'energia e dal reindirizzamento dei flussi, crediamo che le azioni dell'America Latina possano offrire diversificazione supportata da valutazioni attraenti e migliori dinamiche delle politiche economiche.
• Nel multiasset restiamo leggermente pro rischio, con una preferenza per la diversificazione regionale, la selettività e il carry piuttosto che per posizioni direzionali forti. Sulle azioni, la view rimane leggermente positiva, supportata da una forte crescita degli utili, un contesto di crescita globale resiliente e la nostra aspettativa di un ciclo di rialzi dei tassi lieve, non prolungato. Nelle valute, continuiamo a preferire quelle dei Paesi emergenti ad alto carry. Nelle materie prime, confermiamo la view positiva sull'oro, poiché i fattori di supporto a medio e lungo termine rimangono presenti, tra cui politiche fiscali espansive, timori per la sostenibilità del debito e diversificazione delle riserve.
Amundi Investment Institute: le mosse delle Banche Centrali
Fed: il mese di settembre ha visto la Federal Reserve aumentare i tassi per la prima volta in più di tre anni. L'azione dovrebbe essere vista come una mossa di assicurazione e di credibilità. Il divario tra le aspettative della Fed e quelle del mercato riflette i timori che la pressione inflazionistica possa persistere, data la continua tensione sui prezzi dell'energia e la robusta domanda interna. A nostro avviso, è improbabile che l'inflazione scenda abbastanza nel breve termine, il che sostiene il caso per un nuovo aumento dei tassi da parte della Fed nei prossimi mesi, ma ci aspettiamo un ciclo moderato di rialzi seguito da una pausa nel 2027.
Bce e BoJ: nell'Eurozona ci aspettiamo ulteriori rialzi dei tassi quest'anno, anche se la riduzione delle pressioni energetiche potrebbe permettere alla Bce di tagliare nella seconda metà del 2027. La Bank of Japan dovrebbe continuare ad aumentare i tassi fino al 2% entro metà 2027.
"Le recenti azioni delle principali Banche centrali riflettono uno sforzo più ampio per affrontare l'inflazione persistente e rafforzare la loro credibilità. Non ci aspettiamo un ciclo di rialzi prolungati ovunque, ma l'incertezza rimane alta", commenta Monica Defend, Head of Amundi Investment Institute.