12 ottobre 2026
Il mercato degli Etf Ucits registra un forte terzo trimestre, mentre gli investitori cercano opportunità di diversificazione
Secondo la consueta analisi mensile dei flussi del mercato ETF europeo a cura di Amundi, l’azionario ha registrato flussi in entrata pari a quasi 100 miliardi di euro, nel Q3 2026, trainati dalle strategie All Country World e Developed Market World, che hanno raccolto rispettivamente 29 miliardi e 25,5 miliardi di euro; gli Etp sull’oro hanno registrato una raccolta netta di oltre 10 miliardi di euro, superando il precedente massimo annuale di 7,6 miliardi di euro nel 2022
Il terzo trimestre del 2026 ha confermato il forte andamento del mercato (europeo) ETF UCITS, registrando flussi in entrata pari a 127,4 miliardi di euro e aumentando ulteriormente la probabilità di chiudere l’anno con una raccolta record.
Gli afflussi del terzo trimestre sono stati nettamente superiori agli 89,1 miliardi di euro registrati nel terzo trimestre 2025 e hanno anche superato i 113,6 miliardi di euro del secondo trimestre 2026 (vedi grafico 1). A fine settembre, il patrimonio gestito complessivo del mercato ha raggiunto i 3.200 miliardi di euro.
Grafico 1: Flussi ETF in Europa da inizio anno
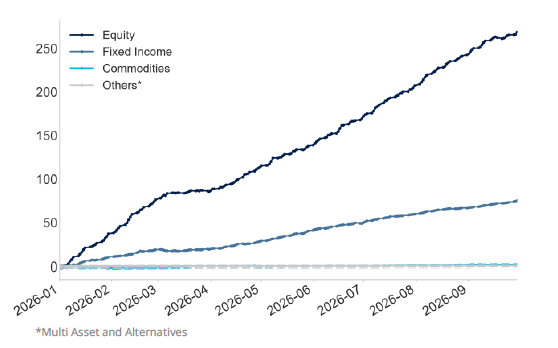
Gli afflussi del terzo trimestre sono stati nettamente superiori agli 89,1 miliardi di euro registrati nel terzo trimestre 2025 e hanno anche superato i 113,6 miliardi di euro del secondo trimestre 2026 (vedi grafico 1). A fine settembre, il patrimonio gestito complessivo del mercato ha raggiunto i 3.200 miliardi di euro.
Grafico 1: Flussi ETF in Europa da inizio anno
Fonti: Amundi, Bloomberg, al 30 settembre 2026. Dati in miliardi di euro.
L’azionario ha rappresentato la quota principale delle allocazioni, con una raccolta netta di quasi 100 miliardi di euro. Con 26,4 miliardi di euro di flussi netti in entrata, il comparto obbligazionario ha continuato ad attirare un interesse significativo in un contesto di maggiore volatilità dei tassi.
Il trimestre è stato caratterizzato da una chiara tendenza alla diversificazione, con gli investitori ancora orientati verso un’esposizione ampia ai mercati sviluppati, ma al tempo stesso in rotazione verso l’Europa e con allocazioni ancora costanti verso Giappone e Paesi emergenti.
L’oro è stato uno dei temi più rilevanti del trimestre. Gli afflussi verso gli Etp sull’oro hanno accelerato nettamente ad agosto e settembre, in un contesto segnato da una fase di sell off del mercato obbligazionario, dall’aumento dei rendimenti dei Treasury e da un atteggiamento più marcatamente orientato al risk off. La raccolta netta degli Etp sull’oro nel terzo trimestre, di oltre 10 miliardi di euro, sta proiettando il metallo giallo verso un anno record, superando il precedente massimo annuale di 7,6 miliardi di euro registrato nel 2022.
Flussi azionari
Le azioni hanno rappresentato il principale motore dei flussi degli Etf nel terzo trimestre, con una raccolta netta pari a 99,3 miliardi di euro.
Il comportamento degli investitori è stato guidato dalla ricerca di diversificazione, con le esposizioni ai mercati globali e ai mercati sviluppati che hanno rappresentato le principali aree di allocazione, rispettivamente con 29 miliardi e 25,5 miliardi di euro di raccolta.
Seppur le azioni statunitensi abbiano continuato ad attirare afflussi consistenti, pari a 25,5 miliardi di euro, non è emersa una chiara preferenza per una singola area geografica.
Si è invece registrato un rimbalzo delle azioni europee, che hanno raccolto 9,9 miliardi di euro dopo un secondo trimestre debole, caratterizzato da deflussi.
Anche le azioni dei mercati emergenti hanno mantenuto un andamento positivo, con afflussi in accelerazione a poco meno di 6,8 miliardi di euro, rispetto ai 5,6 miliardi del secondo trimestre.
Il Giappone, in quanto mercato value, ha attratto afflussi costanti pari a 2,3 miliardi di euro nel terzo trimestre, sostanzialmente in linea con i 2,7 miliardi registrati nel trimestre precedente.
L’allocazione settoriale ha rappresentato un elemento importante dei flussi azionari. Il settore tecnologico ha registrato una raccolta netta di 4,4 miliardi di euro, confermandosi ancora una volta in testa, sostenuto dai temi legati all’intelligenza artificiale e dal buon andamento degli utili.
Anche il settore sanitario (1,7 miliardi di euro), quello dei materiali (1,4 miliardi) e l’industriale (1,1 miliardi) hanno attirato afflussi significativi, riflettendo il trend di rotazione settoriale.
Flussi Reddito fisso
Gli afflussi nel reddito fisso indicano un approccio più cauto e selettivo da parte degli investitori, condizionato dalla volatilità dei mercati obbligazionari globali e dalla revisione delle aspettative sui tassi di riferimento.
I titoli di Stato hanno continuato a essere richiesti, registrando una raccolta netta di 11,9 miliardi di euro, ma il modello di allocazione è variato a seconda delle aree geografiche.
In Europa, gli investitori hanno privilegiato le esposizioni governative su tutte le scadenze (2,4 miliardi di euro), segnalando un ribilanciamento verso la duration Core. Negli Stati Uniti, al contrario, l’orientamento è rimasto più difensivo, con una preferenza per la duration a breve termine (1,4 miliardi di euro) e a brevissimo termine (1,7 miliardi di euro).
Anche il mercato del credito ha mostrato un andamento sfumato. Il segmento High yield in euro ha rallentato, evidenziando un chiaro processo di riduzione del rischio nel terzo trimestre, con afflussi pari a 564 milioni di euro rispetto ai 3,2 miliardi del secondo trimestre.
Anche le obbligazioni societarie in euro hanno registrato un rallentamento, attirando 3,7 miliardi di euro nell’ultimo trimestre, contro i 4,4 miliardi del trimestre precedente. Ciò suggerisce che la ricerca di rendimento da carry da parte degli investitori rimane un tema centrale.
Le strategie monetarie e quelle indicizzate all’inflazione sono rimaste rilevanti per tutto il trimestre. Gli Etf cash alternative hanno continuato ad attrarre afflussi, che sono saliti a 4,1 miliardi di euro nel terzo trimestre dai circa 3 miliardi di euro del secondo. Ciò conferma il favore degli investitori per esposizioni a duration contenuta e ad alta liquidità nell’attuale contesto di mercato.
Anche le obbligazioni indicizzate all’inflazione hanno suscitato rinnovato interesse, con una raccolta pari a 1,4 miliardi di euro rispetto a 1 miliardo nel trimestre precedente.
Flussi ESG
I flussi ESG sono rimasti complessivamente stabili rispetto al trimestre precedente, sebbene la composizione della domanda stia evolvendo.
Nel comparto azionario, le allocazioni ESG e non ESG sono rimaste sostanzialmente in equilibrio, senza variazioni significative nel quadro complessivo. La raccolta netta azionaria ESG è stata pari a 16,5 miliardi di euro nel terzo trimestre, in aumento del 19% rispetto al trimestre precedente.
Il cambiamento più rilevante si osserva nell’obbligazionario, dove la quota ESG sul totale dei flussi continua a diminuire. Se in passato l’ESG rappresentava circa il 30% delle allocazioni obbligazionarie, oggi tale quota si attesta intorno a un quarto. La raccolta netta ESG del comparto obbligazionario è stata pari a 5,5 miliardi di euro nel terzo trimestre, in calo rispetto ai 7,4 miliardi del secondo trimestre.
Flussi sull’oro
Con gli investitori alla ricerca di diversificazione, l’oro è emerso come uno degli asset chiave del terzo trimestre. Circa 6 miliardi di euro sono confluiti in Etp sull’oro nel mese di agosto, seguiti da ulteriori 3,5 miliardi di euro a settembre. Ciò è avvenuto in un contesto segnato da un sell off nel mercato obbligazionario, dall’aumento dei rendimenti dei Treasury e da un clima di mercato più marcatamente orientato al risk off.
Da inizio anno, gli afflussi nell’oro hanno raggiunto circa 10,4 miliardi di euro, già nettamente superiori al precedente massimo annuale registrato nel 2022.
La forza di questi afflussi riflette una combinazione di fattori macroeconomici e tecnici, tra cui le preoccupazioni sull’andamento dei tassi di riferimento, le traiettorie del debito e del deficit e una più ampia volatilità dei mercati, tutti elementi che hanno contribuito all’impennata della domanda.(Analisi a cura del team ETF Market & Product Strategy di Amundi Investment Solutions)