23 ottobre 2026
Su un orizzonte di 10/15 anni, la proiezione del rendimento di un portafoglio 60/40 tocca il 7,0%
È quanto emerge dalle Long-Term Capital Market Assumptions 2027 di JP Morgan; la maggiore produttività trainata dall’intelligenza artificiale, l’aumento degli utili aziendali e i rendimenti obbligazionari più elevati sostengono le prospettive di crescita a lungo termine
J.P. Morgan Asset Management ha pubblicato l’edizione 2027 delle Long-Term Capital Market Assumptions (LTCMA1), le analisi che forniscono le previsioni di lungo periodo su rendimenti e rischi delle diverse classi di attivo su un orizzonte di 10/15 anni, in un contesto in cui l’incertezza sull’inflazione e la volatilità dei mercati rimangono elevate.
In questa 31ª edizione delle LTCMA, il rendimento annuo previsto per un portafoglio azionario/obbligazionario 60/40 in dollari statunitensi nei prossimi 10/15 anni sale al 7,0%, ma le maggiori correlazioni tra azioni e obbligazioni richiedono un’ulteriore diversificazione. Sebbene i vincoli legati al lavoro e alla demografia pesino sulla crescita a lungo termine, il rapporto prevede che l’ampliamento degli investimenti e dell’adozione dell’IA nei diversi settori sostenga gli utili nel breve termine e aumenti la produttività nel lungo periodo. Il rapporto evidenzia opportunità di diversificazione distribuendo l’esposizione azionaria tra diverse regioni e investimenti alternativi, in particolare hedge fund e attivi reali. Per gli investitori che adottano un portafoglio 60/40+, con il 30% in investimenti alternativi diversificati, il rendimento previsto sale al 7,5% e l’indice di Sharpe migliora del 21% rispetto al semplice approccio 60/40.
“Le nostre Long-Term Capital Market Assumptions aiutano gli investitori a orientarsi in mercati rimodellati dal nazionalismo economico, dall’accelerazione tecnologica e dalla riconfigurazione dei flussi di capitale”, ha commentato John Bilton, Global Head of Strategic Research for Multi-Asset Solutions di J.P. Morgan Asset Management. “Le prospettive di quest’anno indicano una crescita a lungo termine più solida e nuove opportunità per costruire portafogli resilienti attraverso la diversificazione, combinando rendimenti obbligazionari globali più elevati con investimenti alternativi e attivi reali per ottenere rendimenti differenziati e resilienza all’inflazione”.
“L’economia globale sta entrando in un forte ciclo di investimenti, con l’adozione dell’IA e l’aumento della produttività a sostegno di prospettive di crescita più solide”, ha dichiarato David Kelly, Chief Global Strategist di J.P. Morgan Asset Management. “Al contempo, fattori demografici sfavorevoli, ampi disavanzi pubblici e un quadro geopolitico più complesso suggeriscono che l’inflazione rimarrà più volatile lungo il nostro orizzonte di previsione”.
“Ogni anno le LTCMA ci forniscono la base per costruire i portafogli dei clienti, e quest’anno la loro importanza è più rilevante che mai. Il rendimento conta, ma non è più l’unico elemento da considerare”, ha dichiarato Grace Peters, Global Co-Head of Investment Strategy di J.P. Morgan Private Bank. “Nel contesto attuale è essenziale ottimizzare congiuntamente rischio e rendimento. Con una dispersione più ampia di quanto si sia visto da anni, gli investitori che manterranno un’allocazione strategica disciplinata troveranno un contesto più interessante di quanto suggeriscano i titoli delle notizie”.
Tra i principali punti chiave:
• Tre forze plasmano il futuro e guidano i rendimenti. Il nazionalismo economico stimola gli investimenti interni, ma rischia di generare spinte contrastanti legate alla volatilità dell’inflazione. L’adozione tecnologica sostiene l’economia globale aumentando gli investimenti e la produttività. L’aumento degli investimenti interni favorisce la riconfigurazione dei capitali, determinando cambiamenti nei flussi di capitale pubblico e privato.
• Le migliori prospettive di crescita per i Paesi Sviluppati degli ultimi 15 anni. Il rapporto indica che un’impennata degli investimenti globali, incentrata sull’IA e destinata a protrarsi fino al 2040, aumenta del 50% la produttività totale dei fattori, portandola a 120 punti base e spingendo la previsione di crescita del Pil reale statunitense al 2,1% e quella della crescita nominale dei Paesi Sviluppati al 4,2%. Il rapporto tra crescita del Pil e inflazione è il più favorevole dall’inizio della pandemia.
• Revisioni al rialzo per le azioni statunitensi, una ripresa delle obbligazioni globali e un primo sguardo al bitcoin. Il rapporto evidenzia che margini di profitto superiori al 15% spingono la previsione di rendimento delle azioni statunitensi a grande capitalizzazione al rialzo di 80 punti base, fino al 7,5%, portando le proiezioni azionarie dei Mercati Sviluppati a superare quelle dei Mercati Emergenti per la prima volta nella storia della pubblicazione. Rendimenti reali più elevati portano le previsioni di rendimento delle obbligazioni global aggregate dal minimo del 2,1% nel 2021 al 5,3% attuale, il livello più alto degli ultimi vent’anni. Viene introdotto un intervallo di rendimento per il bitcoin, che tuttavia non è incluso nell’allocazione.
• Investimenti alternativi per migliorare i rendimenti, favorire la diversificazione e rafforzare la resilienza all’inflazione. La maggiore volatilità dell’inflazione, il persistente rischio di svalutazione monetaria e le crescenti opportunità di generare alfa attraverso la gestione attiva rafforzano il ruolo degli investimenti alternativi come strumenti essenziali di diversificazione del portafoglio e fonti di rendimento. Il rapporto rivede al rialzo di 140 punti base le previsioni per gli hedge fund diversificati, sulla base delle persistenti tendenze dell’alpha e dei tassi più elevati, e mantiene aspettative di rendimento solide per gli attivi reali alla luce della persistente volatilità dell’inflazione.
Il rapporto illustra inoltre le seguenti ipotesi di rendimento per classe di attivo:
Obbligazioni
• Per i Treasury statunitensi a scadenza intermedia è previsto un rendimento del 4,6%, poiché ipotesi più elevate sui tassi della liquidità e premi a termine ricostituiti aumentano i rendimenti a lungo termine.
• Per il credito Investment grade statunitense è previsto un rendimento del 6,1%, con un aumento guidato principalmente da tassi d’interesse di base più elevati e dall’incremento delle emissioni obbligazionarie investment grade da parte degli hyperscaler.
• Per il credito High yield statunitense è previsto un rendimento del 6,7%, in aumento dal 6,1%, con uno spread di fair value di 440 punti base, grazie al miglioramento della qualità dell’indice.
Azioni
• Per le azioni statunitensi a grande capitalizzazione è previsto un rendimento del 7,5%, in aumento dal 6,7%, a fronte della continua adozione tecnologica e dei guadagni di produttività, mentre le elevate valutazioni iniziali e il rischio di concentrazione rimangono elementi chiave da considerare. Gli Stati Uniti appaiono ben posizionati per guidare l’adozione dell’IA.
• Per le azioni globali è previsto un rendimento del 7,5% in Usd, in aumento dal 7,0%, con i mercati non statunitensi che offrono maggiore diversificazione e beneficiano del proseguimento del deprezzamento del dollaro statunitense, seppure a un ritmo più lento.
• Per le azioni dei Mercati Emergenti è previsto un rendimento del 7,1% in Usd, inferiore a quello dello scorso anno, poiché si normalizzano i recenti fattori favorevoli legati all’IA e agli investimenti in capitale.
Investimenti alternativi
• Private equity: L’ipotesi di rendimento per il private equity è del 9,8%, in lieve diminuzione, con un potenziale di rendimento legato alla creazione di valore replicabile e all’individuazione di efficienze operative, compreso l’utilizzo dell’IA nelle società in portafoglio.
• Real estate: Per l’immobiliare Core statunitense è previsto un rendimento dell’8,1%, in lieve diminuzione in un contesto di tassi più elevati. Per l’immobiliare Core europeo è previsto un rendimento del 7,1%, in aumento rispetto al 6,9% dello scorso anno.
• Infrastrutture: Per le infrastrutture Core globali è previsto un rendimento del 7,1%, in aumento dal 6,5% dello scorso anno, a fronte della riconfigurazione delle catene di approvvigionamento, poiché si prevede che il rimpatrio delle attività manifatturiere stimoli la produzione industriale e favorisca gli attivi del settore dei trasporti.
• Materie prime: L’ipotesi di rendimento per un paniere ampio di materie prime sale al 4,8%, mentre l’accesso ai minerali critici rimane limitato e i rischi geopolitici influenzano le prospettive. Il rendimento dell’oro rimane invariato al 5,5%.
• Foreste: Per i terreni forestali globali è previsto un rendimento del 6,2%, in lieve diminuzione rispetto al 6,3% dello scorso anno.
• Hedge fund: Per gli hedge fund diversificati è previsto un rendimento del 6,7%, in aumento dal 5,3% dello scorso anno, a fronte di stime più elevate dell’alpha.
Rendimenti attesi e fattori determinanti degli investimenti alternativi
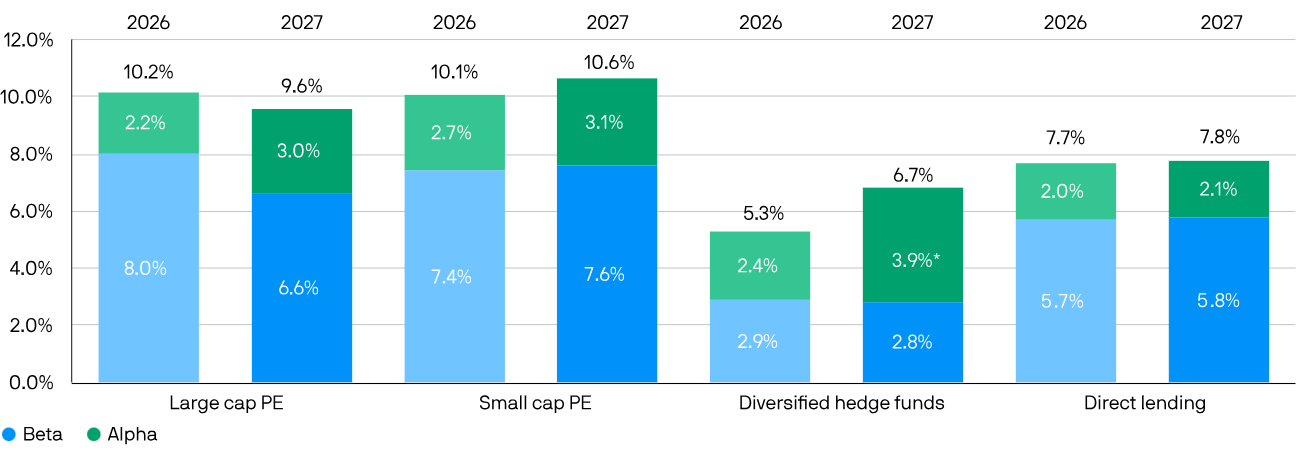
Fonte: J.P. Morgan Asset Management; dati al 30 settembre 2026. L’alpha è definito come intersezione (o, nel caso del private equity, come somma delle intersezioni), ad eccezione del direct lending, dove l’alpha è definito come il rendimento in eccesso rispetto allo spread atteso dei prestiti leveraged.
* L’aumento dell’alpha osservato nei rendimenti degli hedge fund deriva in parte dai miglioramenti metodologici apportati quest’anno.
Messaggi chiave
• Un portafoglio bilanciato con un’allocazione del 30% agli investimenti alternativi può aumentare i rendimenti fino al 7,5% e migliorare gli indici di Sharpe del 21% rispetto a un semplice approccio 60/40.
• Rendimenti reali più elevati portano le previsioni di rendimento per le obbligazioni global aggregate al 5,3%, il livello più alto degli ultimi vent’anni.
• La tenuta degli utili aumenta di 80 punti base le previsioni di rendimento per le azioni statunitensi a grande capitalizzazione, portando le previsioni dei Mercati Sviluppati a superare quelle dei Mercati Emergenti.
1Le LTCMA sono sviluppate nell'ambito di un dettagliato processo di ricerca proprietario che si basa su dati quantitativi e qualitativi, nonché sulle valutazioni di un team di oltre 90 esperti tra gestori di portafoglio, economisti e analisti di ricerca nel mondo. Queste proiezioni, consolidate nel tempo, coprono oltre 200 attivi in più di 20 valute di riferimento, definendo lo standard per l’allocazione strategica degli attivi e la pianificazione degli investimenti a lungo termine nell’attuale panorama finanziario in evoluzione.
In questa 31ª edizione delle LTCMA, il rendimento annuo previsto per un portafoglio azionario/obbligazionario 60/40 in dollari statunitensi nei prossimi 10/15 anni sale al 7,0%, ma le maggiori correlazioni tra azioni e obbligazioni richiedono un’ulteriore diversificazione. Sebbene i vincoli legati al lavoro e alla demografia pesino sulla crescita a lungo termine, il rapporto prevede che l’ampliamento degli investimenti e dell’adozione dell’IA nei diversi settori sostenga gli utili nel breve termine e aumenti la produttività nel lungo periodo. Il rapporto evidenzia opportunità di diversificazione distribuendo l’esposizione azionaria tra diverse regioni e investimenti alternativi, in particolare hedge fund e attivi reali. Per gli investitori che adottano un portafoglio 60/40+, con il 30% in investimenti alternativi diversificati, il rendimento previsto sale al 7,5% e l’indice di Sharpe migliora del 21% rispetto al semplice approccio 60/40.
“Le nostre Long-Term Capital Market Assumptions aiutano gli investitori a orientarsi in mercati rimodellati dal nazionalismo economico, dall’accelerazione tecnologica e dalla riconfigurazione dei flussi di capitale”, ha commentato John Bilton, Global Head of Strategic Research for Multi-Asset Solutions di J.P. Morgan Asset Management. “Le prospettive di quest’anno indicano una crescita a lungo termine più solida e nuove opportunità per costruire portafogli resilienti attraverso la diversificazione, combinando rendimenti obbligazionari globali più elevati con investimenti alternativi e attivi reali per ottenere rendimenti differenziati e resilienza all’inflazione”.
“L’economia globale sta entrando in un forte ciclo di investimenti, con l’adozione dell’IA e l’aumento della produttività a sostegno di prospettive di crescita più solide”, ha dichiarato David Kelly, Chief Global Strategist di J.P. Morgan Asset Management. “Al contempo, fattori demografici sfavorevoli, ampi disavanzi pubblici e un quadro geopolitico più complesso suggeriscono che l’inflazione rimarrà più volatile lungo il nostro orizzonte di previsione”.
“Ogni anno le LTCMA ci forniscono la base per costruire i portafogli dei clienti, e quest’anno la loro importanza è più rilevante che mai. Il rendimento conta, ma non è più l’unico elemento da considerare”, ha dichiarato Grace Peters, Global Co-Head of Investment Strategy di J.P. Morgan Private Bank. “Nel contesto attuale è essenziale ottimizzare congiuntamente rischio e rendimento. Con una dispersione più ampia di quanto si sia visto da anni, gli investitori che manterranno un’allocazione strategica disciplinata troveranno un contesto più interessante di quanto suggeriscano i titoli delle notizie”.
Tra i principali punti chiave:
• Tre forze plasmano il futuro e guidano i rendimenti. Il nazionalismo economico stimola gli investimenti interni, ma rischia di generare spinte contrastanti legate alla volatilità dell’inflazione. L’adozione tecnologica sostiene l’economia globale aumentando gli investimenti e la produttività. L’aumento degli investimenti interni favorisce la riconfigurazione dei capitali, determinando cambiamenti nei flussi di capitale pubblico e privato.
• Le migliori prospettive di crescita per i Paesi Sviluppati degli ultimi 15 anni. Il rapporto indica che un’impennata degli investimenti globali, incentrata sull’IA e destinata a protrarsi fino al 2040, aumenta del 50% la produttività totale dei fattori, portandola a 120 punti base e spingendo la previsione di crescita del Pil reale statunitense al 2,1% e quella della crescita nominale dei Paesi Sviluppati al 4,2%. Il rapporto tra crescita del Pil e inflazione è il più favorevole dall’inizio della pandemia.
• Revisioni al rialzo per le azioni statunitensi, una ripresa delle obbligazioni globali e un primo sguardo al bitcoin. Il rapporto evidenzia che margini di profitto superiori al 15% spingono la previsione di rendimento delle azioni statunitensi a grande capitalizzazione al rialzo di 80 punti base, fino al 7,5%, portando le proiezioni azionarie dei Mercati Sviluppati a superare quelle dei Mercati Emergenti per la prima volta nella storia della pubblicazione. Rendimenti reali più elevati portano le previsioni di rendimento delle obbligazioni global aggregate dal minimo del 2,1% nel 2021 al 5,3% attuale, il livello più alto degli ultimi vent’anni. Viene introdotto un intervallo di rendimento per il bitcoin, che tuttavia non è incluso nell’allocazione.
• Investimenti alternativi per migliorare i rendimenti, favorire la diversificazione e rafforzare la resilienza all’inflazione. La maggiore volatilità dell’inflazione, il persistente rischio di svalutazione monetaria e le crescenti opportunità di generare alfa attraverso la gestione attiva rafforzano il ruolo degli investimenti alternativi come strumenti essenziali di diversificazione del portafoglio e fonti di rendimento. Il rapporto rivede al rialzo di 140 punti base le previsioni per gli hedge fund diversificati, sulla base delle persistenti tendenze dell’alpha e dei tassi più elevati, e mantiene aspettative di rendimento solide per gli attivi reali alla luce della persistente volatilità dell’inflazione.
Il rapporto illustra inoltre le seguenti ipotesi di rendimento per classe di attivo:
Obbligazioni
• Per i Treasury statunitensi a scadenza intermedia è previsto un rendimento del 4,6%, poiché ipotesi più elevate sui tassi della liquidità e premi a termine ricostituiti aumentano i rendimenti a lungo termine.
• Per il credito Investment grade statunitense è previsto un rendimento del 6,1%, con un aumento guidato principalmente da tassi d’interesse di base più elevati e dall’incremento delle emissioni obbligazionarie investment grade da parte degli hyperscaler.
• Per il credito High yield statunitense è previsto un rendimento del 6,7%, in aumento dal 6,1%, con uno spread di fair value di 440 punti base, grazie al miglioramento della qualità dell’indice.
Azioni
• Per le azioni statunitensi a grande capitalizzazione è previsto un rendimento del 7,5%, in aumento dal 6,7%, a fronte della continua adozione tecnologica e dei guadagni di produttività, mentre le elevate valutazioni iniziali e il rischio di concentrazione rimangono elementi chiave da considerare. Gli Stati Uniti appaiono ben posizionati per guidare l’adozione dell’IA.
• Per le azioni globali è previsto un rendimento del 7,5% in Usd, in aumento dal 7,0%, con i mercati non statunitensi che offrono maggiore diversificazione e beneficiano del proseguimento del deprezzamento del dollaro statunitense, seppure a un ritmo più lento.
• Per le azioni dei Mercati Emergenti è previsto un rendimento del 7,1% in Usd, inferiore a quello dello scorso anno, poiché si normalizzano i recenti fattori favorevoli legati all’IA e agli investimenti in capitale.
Investimenti alternativi
• Private equity: L’ipotesi di rendimento per il private equity è del 9,8%, in lieve diminuzione, con un potenziale di rendimento legato alla creazione di valore replicabile e all’individuazione di efficienze operative, compreso l’utilizzo dell’IA nelle società in portafoglio.
• Real estate: Per l’immobiliare Core statunitense è previsto un rendimento dell’8,1%, in lieve diminuzione in un contesto di tassi più elevati. Per l’immobiliare Core europeo è previsto un rendimento del 7,1%, in aumento rispetto al 6,9% dello scorso anno.
• Infrastrutture: Per le infrastrutture Core globali è previsto un rendimento del 7,1%, in aumento dal 6,5% dello scorso anno, a fronte della riconfigurazione delle catene di approvvigionamento, poiché si prevede che il rimpatrio delle attività manifatturiere stimoli la produzione industriale e favorisca gli attivi del settore dei trasporti.
• Materie prime: L’ipotesi di rendimento per un paniere ampio di materie prime sale al 4,8%, mentre l’accesso ai minerali critici rimane limitato e i rischi geopolitici influenzano le prospettive. Il rendimento dell’oro rimane invariato al 5,5%.
• Foreste: Per i terreni forestali globali è previsto un rendimento del 6,2%, in lieve diminuzione rispetto al 6,3% dello scorso anno.
• Hedge fund: Per gli hedge fund diversificati è previsto un rendimento del 6,7%, in aumento dal 5,3% dello scorso anno, a fronte di stime più elevate dell’alpha.
Rendimenti attesi e fattori determinanti degli investimenti alternativi
Fonte: J.P. Morgan Asset Management; dati al 30 settembre 2026. L’alpha è definito come intersezione (o, nel caso del private equity, come somma delle intersezioni), ad eccezione del direct lending, dove l’alpha è definito come il rendimento in eccesso rispetto allo spread atteso dei prestiti leveraged.
* L’aumento dell’alpha osservato nei rendimenti degli hedge fund deriva in parte dai miglioramenti metodologici apportati quest’anno.
Messaggi chiave
• Un portafoglio bilanciato con un’allocazione del 30% agli investimenti alternativi può aumentare i rendimenti fino al 7,5% e migliorare gli indici di Sharpe del 21% rispetto a un semplice approccio 60/40.
• Rendimenti reali più elevati portano le previsioni di rendimento per le obbligazioni global aggregate al 5,3%, il livello più alto degli ultimi vent’anni.
• La tenuta degli utili aumenta di 80 punti base le previsioni di rendimento per le azioni statunitensi a grande capitalizzazione, portando le previsioni dei Mercati Sviluppati a superare quelle dei Mercati Emergenti.
1Le LTCMA sono sviluppate nell'ambito di un dettagliato processo di ricerca proprietario che si basa su dati quantitativi e qualitativi, nonché sulle valutazioni di un team di oltre 90 esperti tra gestori di portafoglio, economisti e analisti di ricerca nel mondo. Queste proiezioni, consolidate nel tempo, coprono oltre 200 attivi in più di 20 valute di riferimento, definendo lo standard per l’allocazione strategica degli attivi e la pianificazione degli investimenti a lungo termine nell’attuale panorama finanziario in evoluzione.