02 novembre 2026
Outlook per l’oro al 3° trimestre del 2027: basi più solide, nuove potenzialità
Gli esperti di WisdomTree mantengono una visione positiva sulle prospettive del metallo giallo fino al terzo trimestre del 2027; le aspettative di consenso relative a un indebolimento del dollaro e a una diminuzione dei rendimenti dei titoli di Stato Usa fornirebbero sostegno, mentre la domanda degli investitori istituzionali e delle Banche centrali amplia la base degli investitori in oro
Il precedente premio di valutazione dell’oro si è in gran parte riassorbito, riportando i prezzi più vicini ai livelli indicati dal nostro modello e creando una base più solida per nuovi rialzi. Le aspettative di consenso relative a un indebolimento del dollaro statunitense e a una diminuzione dei rendimenti dei titoli di Stato Usa, unitamente alla nostra ipotesi conservativa sul posizionamento, indicano un prezzo dell’oro di circa 4.800 Usd/oncia entro il terzo trimestre del 2027, sulla base dei nostri modelli previsionali interni. La domanda delle istituzioni e delle Banche centrali continua a fornire sostegno, mentre il rischio di dominanza della politica di bilancio potrebbe rafforzare l’attrattiva dell’oro come riserva di valore qualora le pressioni legate alle esigenze di finanziamento dei governi minassero la fiducia nella politica monetaria.
Una base più solida dopo la correzione
L’oro inizia l’ultimo trimestre del 2026 su basi più solide, dopo la brusca inversione del precedente rally. All’inizio dell’anno era in forte rialzo, sovraperformando la maggior parte degli altri asset. Da allora, i prezzi sono tornati intorno ai livelli di dicembre 2025, riassorbendo in gran parte gli eccezionali guadagni che il nostro modello faticava a spiegare per buona parte del 2025 e all’inizio del 2026.
Con i prezzi ora molto più vicini ai livelli indicati dallo stesso, il precedente fattore sfavorevole legato alla valutazione si è attenuato. Riteniamo che gran parte della correzione sia ormai alle spalle, sebbene rimangano possibili ulteriori flessioni. La relativa resilienza dell’oro nell’ultimo mese rafforza la nostra fiducia nella possibilità che i fattori positivi possano ora prendere piede.
Resilienza nonostante le difficoltà del mercato obbligazionario e del dollaro
L’attenzione si è spostata sempre più verso il mercato obbligazionario. Gli elevati livelli del debito pubblico e le ingenti esigenze di rifinanziamento hanno sollevato interrogativi sulla sostenibilità di bilancio e la remunerazione richiesta dagli investitori per detenere debito sovrano. A ciò si aggiunge il ricorso all’indebitamento per finanziare gli investimenti nell’intelligenza artificiale (IA) e in altre tecnologie, che aumenta l’offerta di titoli di debito che i mercati devono assorbire.
Queste pressioni creano un contesto difficile per le obbligazioni. In confronto, negli ultimi mesi l’oro ha mostrato un andamento relativamente stabile. La sua resilienza suggerisce che gli investitori stiano valutando il suo ruolo di riserva di valore insieme al costo opportunità associato a rendimenti obbligazionari più elevati.
La relazione tra l’oro e i titoli di Stato Usa protetti dall’inflazione è diventata meno stabile negli ultimi anni. Ciononostante, la recente performance dell’oro è stata migliore di quanto la sola relazione storica lascerebbe supporre (cfr. figura 1).
Figura 1: Oro e tassi reali (rendimento dei titoli di Stato protetti contro l'inflazione)
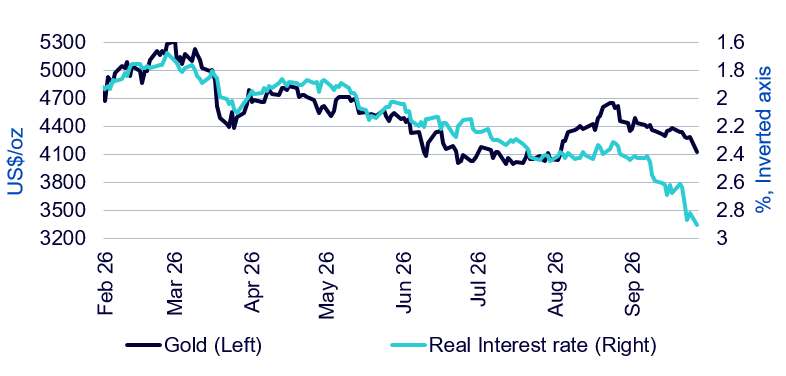
Fonte: Bloomberg Finance L.P., WisdomTree, febbraio/ottobre 2026.
Una dinamica analoga emerge nella relazione tra oro e dollaro statunitense. Nonostante il rafforzamento del dollaro, l’oro ha tenuto meglio di quanto lascerebbe supporre la sua tradizionale relazione inversa con la valuta in questione (cfr. figura 2).
Figura 2: Oro e paniere denominato in Usd
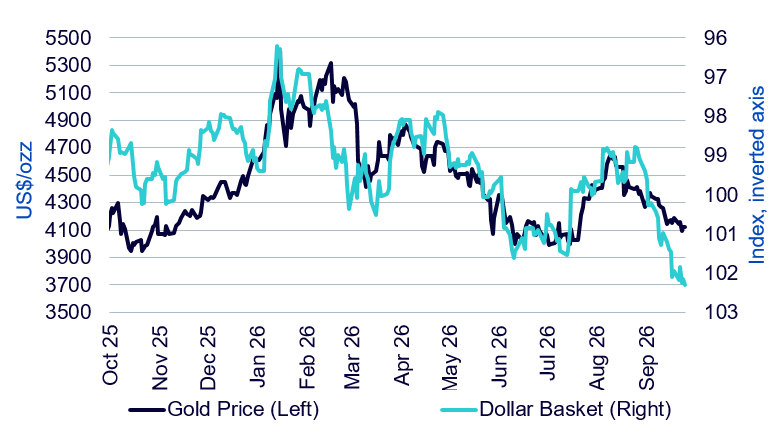
Fonte: Bloomberg Finance L.P., WisdomTree, ottobre 2025 / ottobre 2026.
Ulteriori aumenti dei rendimenti obbligazionari e un rafforzamento del dollaro continuerebbero a esercitare pressioni al ribasso sull’oro. Tuttavia, l’esperienza recente suggerisce che tale effetto potrebbe essere meno pronunciato di quanto lascerebbero supporre le relazioni storiche, soprattutto quando l’aumento dei rendimenti riflette preoccupazioni sulla credibilità di bilancio.
Le previsioni di consenso indicano un indebolimento del dollaro e una diminuzione dei rendimenti nominali dei titoli di Stato Usa nel corso del prossimo anno. Se tali aspettative si concretizzassero, due fattori che recentemente hanno penalizzato l’oro si trasformerebbero in venti favorevoli nell’ambito del nostro quadro di modellizzazione tradizionale.
Anche uno scenario alternativo potrebbe rafforzare le motivazioni a favore dell’investimento nel metallo giallo. Se le pressioni sul mercato obbligazionario riflettessero preoccupazioni più profonde riguardo alla sostenibilità del debito, la mancata risoluzione di tali criticità potrebbe minare la fiducia negli asset sovrani e accrescere la domanda di oro. La distinzione è importante: un aumento dei rendimenti determinato da una crescita più robusta e da una politica monetaria più restrittiva può penalizzare l’oro, mentre un aumento dei rendimenti associato al deterioramento della fiducia nella solidità di bilancio può anche rafforzarne la domanda.
Il ruolo difensivo dell’oro nel corso del ciclo economico
La nostra analisi storica offre un’ulteriore prospettiva sulle caratteristiche difensive dell’oro. Utilizzando il Composite Leading Indicator (CLI) dell’Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE), suddividiamo il ciclo economico in quattro fasi (cfr. figura 3): recessione, rallentamento, espansione e boom. Secondo la nostra classificazione, le fasi di recessione e boom rappresentano ciascuna il 10% delle osservazioni mensili, mentre quelle di rallentamento ed espansione costituiscono ciascuna il 40%.
Figura 3: CLI dell’OCSE per regime
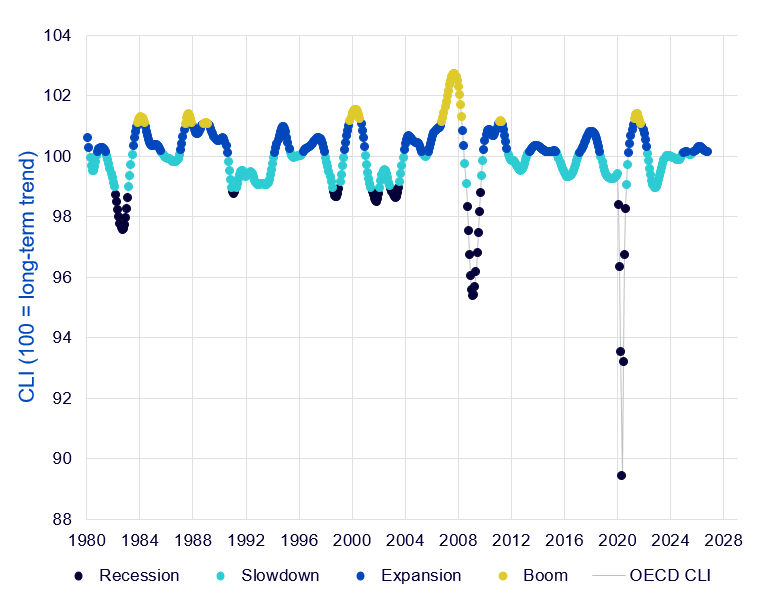
L’associazione dei rendimenti mensili delle azioni e dell’oro a queste fasi mostra che il metallo giallo ha registrato la sua performance media migliore durante le fasi di recessione (cfr. figura 4). Un rallentamento moderato si è invece rivelato meno favorevole. Questo suggerisce che le caratteristiche difensive dell’oro siano state particolarmente preziose durante le fasi di debolezza ciclica più pronunciata, sebbene le medie storiche non garantiscano protezione in ogni flessione.
Figura 4: Performance media nei diversi regimi economici
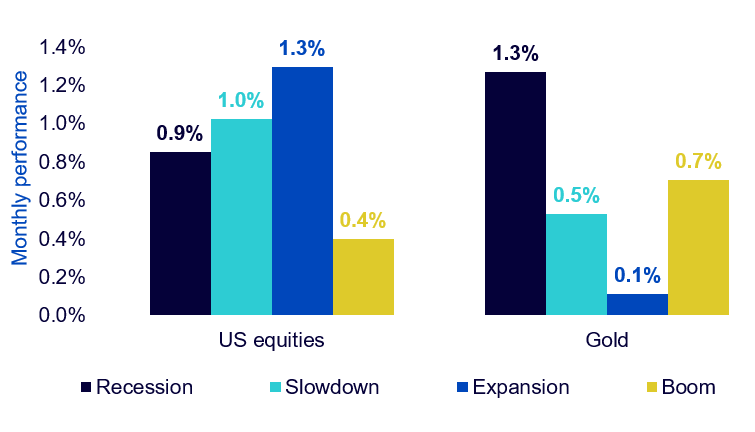
Fonte: WisdomTree, OCSE e Bloomberg. Il composite leading indicator dell’OCSE fornisce segnali precoci e qualitativi dei punti di svolta dell’attività economica rispetto alla sua tendenza di lungo periodo. Utilizziamo la serie corretta per l’ampiezza. Le fasi del ciclo economico seguono la classificazione di WisdomTree e non corrispondono necessariamente alle definizioni ufficiali di recessione. Le azioni statunitensi sono rappresentate dall’S&P 500 Total Return Index; per l’oro vengono utilizzati i prezzi pomeridiani della LBMA. Dati mensili da gennaio 1980 a settembre 2026.
Il premio rispetto al modello si è in gran parte riassorbito
Il premio dell’oro rispetto al nostro modello si è notevolmente ridotto se confrontato con il 2025 e l’inizio del 2026. I prezzi effettivi e quelli stimati sono ora sostanzialmente allineati, suggerendo che un nuovo rally partirebbe da un premio rispetto al modello inferiore a quello che aveva caratterizzato il precedente forte rialzo.
Nuovi acquirenti istituzionali ampliano la domanda
Tre sviluppi meritano particolare attenzione: l’apertura degli investimenti in oro a determinate compagnie assicurative cinesi, la possibilità per i fondi pensione indiani di investire in Etf su oro e argento e l’espansione delle riserve auree di Tether, l’emittente della stablecoin USDT.
La Cina ha introdotto il proprio programma pilota per il settore assicurativo a febbraio 2025, mentre l’India ha ampliato le possibilità di investimento dei fondi pensione verso la fine dello stesso anno. Questi cambiamenti hanno esteso la potenziale base di investitori istituzionali nel metallo prezioso. I flussi verso gli Etf sull’oro cinesi e indiani si sono rafforzati in corrispondenza di tali periodi, sebbene quelli aggregati non consentano di stabilire quanto abbiano effettivamente acquistato le compagnie assicurative o i fondi pensione. Essi comprendono infatti una gamma più ampia di investitori, mentre parte dell’attività istituzionale potrebbe svolgersi attraverso altri canali.
Secondo la nostra interpretazione, le allocazioni iniziali da parte degli investitori che avevano appena ottenuto la possibilità di investire in oro potrebbero aver contribuito alla precedente impennata della domanda. Se tali acquisti fossero stati finalizzati alla costituzione di posizioni strategiche, il loro impatto iniziale sui prezzi potrebbe essere stato maggiore rispetto a quello delle allocazioni successive. Acquisti più moderati continuerebbero a sostenere la domanda, ma non genererebbero necessariamente lo stesso ritmo di crescita dei prezzi. Un ulteriore aumento del numero di istituzioni partecipanti o delle allocazioni di portafoglio potrebbe prolungare tale sostegno.
Tether rimane un importante acquirente
Anche Tether è diventata una fonte significativa di domanda istituzionale di oro. Gli acquisti destinati alle sue riserve sono distinti dall’oro posto a garanzia del suo token separato, XAU₮. L’entità dei suoi acquisti l’ha resa un operatore rilevante, al pari di alcune delle maggiori Banche centrali acquirenti considerate singolarmente.
Le nostre stime suggeriscono che gli acquisti siano diminuiti nel primo semestre del 2026 rispetto al secondo del 2025, pur rimanendo consistenti. L’aumento dei prezzi dell’oro potrebbe spiegare in parte la riduzione del tonnellaggio acquistato, qualora gli acquisti avessero seguito un’allocazione in dollari sostanzialmente stabile, sebbene le informazioni disponibili non consentano di accertare l’esistenza di una politica di allocazione fissa. Gli acquisti futuri dipenderanno dalla crescita delle riserve e dalle decisioni di portafoglio, oltre che dal prezzo dell’oro.
Domanda delle Banche centrali: forte sostegno, trasparenza limitata
La domanda delle Banche centrali continua a rappresentare un’altra importante fonte di sostegno. Gli acquisti sono aumentati notevolmente a partire dal 2022, in un contesto caratterizzato dalle sanzioni contro la Russia e da un crescente interesse per la diversificazione delle riserve. Tuttavia, la limitata trasparenza rende difficile integrare questa domanda nel nostro modello in modo affidabile.
Le variazioni delle riserve dichiarate, rilevate attraverso le statistiche finanziarie internazionali (IFS) del Fondo monetario internazionale (FMI) e le comunicazioni delle autorità nazionali, rappresentano soltanto una parte dell’attività complessiva stimata. Le stime più ampie del World Gold Council, elaborate insieme a Metals Focus, includono le operazioni non dichiarate, ma vengono pubblicate con un certo ritardo e possono essere soggette a revisioni sostanziali.
Le stime più recenti mostrano una forte ripresa degli acquisti netti nel secondo trimestre del 2026, dopo un primo trimestre molto più debole, i cui dati sono stati rivisti (cfr. figura 5). L’entità di tali revisioni rafforza la necessità di adottare un approccio prudente nel trarre conclusioni dai dati di un singolo trimestre.
Figura 5: Domanda di oro delle Banche centrali
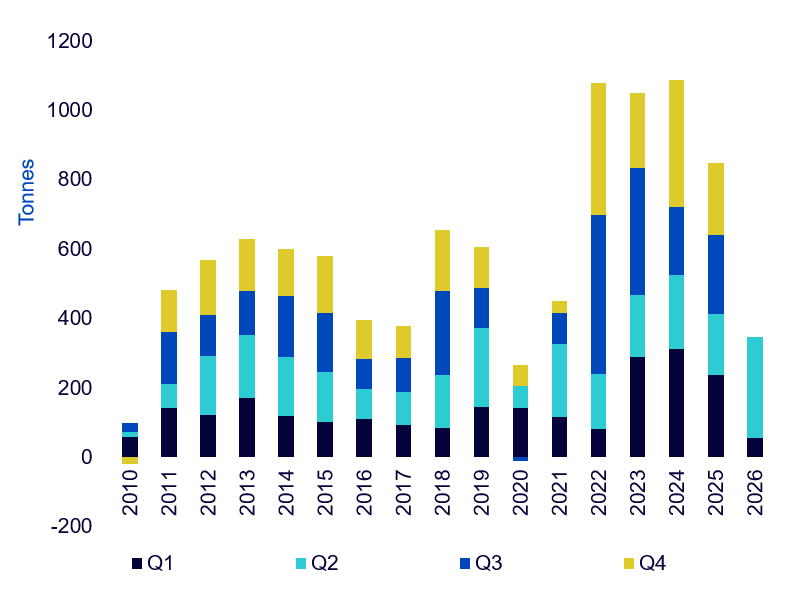
Fonte: WisdomTree, World Gold Council, dal 1°T del 2010 al 2°T del 2026.
Le comunicazioni mensili disponibili suggeriscono che gli acquisti siano proseguiti nel terzo trimestre. Quelli dichiarati dalla Cina hanno registrato un’accelerazione, mentre la Polonia è rimasta tra i principali acquirenti, continuando ad aumentare la sua allocazione in oro. Questi acquisti indicano un interesse persistente per la diversificazione delle riserve, sebbene l’attività dichiarata continui a rappresentare una misura incompleta della domanda complessiva.
Anche le vendite meritano di essere considerate nella giusta prospettiva. La Russia ha comunicato riduzioni delle proprie riserve auree, mentre la Turchia ha effettuato vendite consistenti nella prima parte dell’anno. Le motivazioni e i criteri contabili alla base delle variazioni delle riserve non vengono sempre comunicati integralmente. Nel caso della Turchia, il ricorso all’oro durante le fasi di pressione sulla valuta illustra il ruolo del metallo giallo come fonte di liquidità nei periodi di tensione.
Il suo ruolo difensivo non esclude la possibilità di vendite quando la necessità di liquidità è urgente. Durante le fasi di forte tensione dei mercati, gli investitori e i gestori delle riserve possono ricorrere all’oro proprio per via della sua liquidità e della sua capacità di conservare valore. Tali vendite possono inizialmente esercitare pressioni al ribasso sui prezzi, senza necessariamente compromettere le motivazioni a favore dell’investimento nel lungo periodo.
L’Outlook: attenuazione dei fattori sfavorevoli, persistenza dei rischi di bilancio
Passando alle prospettive, le previsioni economiche di consenso indicano una graduale attenuazione delle pressioni macroeconomiche che hanno penalizzato l’oro. Il dollaro statunitense dovrebbe deprezzarsi e i rendimenti nominali dei titoli di Stato Usa dovrebbero scendere. Anche l’inflazione dovrebbe moderarsi, coerentemente con una politica monetaria più restrittiva e una progressiva attenuazione delle perturbazioni delle forniture energetiche legate al Medio Oriente.
Combiniamo queste previsioni macroeconomiche di consenso con una nostra ipotesi conservativa sul posizionamento speculativo nei future sull’oro: 150.000 contratti, ovvero un livello inferiore alla media di lungo periodo di circa 200.000. Sulla base di queste ipotesi, il nostro modello indica un prezzo dell’oro di 4.789 Usd/oncia entro il terzo trimestre del 2027, ossia circa 4.800 Usd/oncia.
Tuttavia, le preoccupazioni relative al bilancio che abbiamo evidenziato nelle nostre prospettive per il 2025 rimangono irrisolte. Gli elevati livelli di debito pubblico e l’aumento dei costi di servizio del debito accrescono il rischio di dominanza della politica di bilancio: una situazione in cui le esigenze di finanziamento dei governi pongono vincoli sulla politica monetaria e compromettono il perseguimento della stabilità dei prezzi. Se il mantenimento di tassi d’interesse sufficientemente restrittivi diventasse difficile sul piano politico o finanziario, le Banche centrali potrebbero subire pressioni per ottenere un allentamento prima che l’inflazione sia stata stabilmente contenuta.
Un simile scenario non produrrebbe necessariamente una diminuzione dei rendimenti obbligazionari a più lungo termine. Gli investitori potrebbero richiedere una maggiore remunerazione per compensare l’inflazione e il deterioramento della credibilità delle politiche, anche qualora le banche centrali riducessero i tassi di riferimento. L’oro potrebbe quindi risentire delle consuete pressioni sfavorevoli derivanti dall’aumento dei rendimenti nominali, beneficiando al contempo di una maggiore domanda di protezione contro la svalutazione monetaria e l’erosione del potere d’acquisto.
La dominanza della politica di bilancio rappresenta un rischio rispetto allo scenario di consenso, anziché un’ipotesi incorporata nelle nostre previsioni. Ciononostante, rafforza la rilevanza strategica dell’oro. La sua attrattiva potrebbe aumentare sia nello scenario di adeguamento relativamente ordinato previsto dal consenso, sia in uno scenario meno ordinato, caratterizzato da un indebolimento della fiducia nella disciplina di bilancio e monetaria.
Conclusione
Il precedente rally dell’oro si è in gran parte riassorbito, riportando i prezzi più vicini ai livelli indicati dal nostro modello tradizionale. Manteniamo una visione positiva sulle prospettive del metallo giallo fino al terzo trimestre del 2027. Le aspettative di consenso relative a un indebolimento del dollaro e a una diminuzione dei rendimenti dei titoli di Stato Usa fornirebbero sostegno, mentre la domanda degli investitori istituzionali e delle Banche centrali amplia la base degli investitori in oro.
Il principale rischio a breve termine è che i rendimenti e il dollaro rimangano elevati più a lungo del previsto. Tuttavia, le persistenti preoccupazioni riguardo alla sostenibilità del debito potrebbero anche rafforzare la domanda di oro, soprattutto qualora la fiducia negli asset sovrani si indebolisse. Con il precedente premio rispetto al modello notevolmente ridotto, riteniamo che l’oro si trovi in una posizione più favorevole per beneficiare dei fattori positivi, mantenendo al contempo la propria rilevanza come elemento di diversificazione in un periodo di incertezza economica e politica.
(Analisi a cura di Nitesh Shah, Head of Commodities and Investment Strategists, WisdomTree)
Una base più solida dopo la correzione
L’oro inizia l’ultimo trimestre del 2026 su basi più solide, dopo la brusca inversione del precedente rally. All’inizio dell’anno era in forte rialzo, sovraperformando la maggior parte degli altri asset. Da allora, i prezzi sono tornati intorno ai livelli di dicembre 2025, riassorbendo in gran parte gli eccezionali guadagni che il nostro modello faticava a spiegare per buona parte del 2025 e all’inizio del 2026.
Con i prezzi ora molto più vicini ai livelli indicati dallo stesso, il precedente fattore sfavorevole legato alla valutazione si è attenuato. Riteniamo che gran parte della correzione sia ormai alle spalle, sebbene rimangano possibili ulteriori flessioni. La relativa resilienza dell’oro nell’ultimo mese rafforza la nostra fiducia nella possibilità che i fattori positivi possano ora prendere piede.
Resilienza nonostante le difficoltà del mercato obbligazionario e del dollaro
L’attenzione si è spostata sempre più verso il mercato obbligazionario. Gli elevati livelli del debito pubblico e le ingenti esigenze di rifinanziamento hanno sollevato interrogativi sulla sostenibilità di bilancio e la remunerazione richiesta dagli investitori per detenere debito sovrano. A ciò si aggiunge il ricorso all’indebitamento per finanziare gli investimenti nell’intelligenza artificiale (IA) e in altre tecnologie, che aumenta l’offerta di titoli di debito che i mercati devono assorbire.
Queste pressioni creano un contesto difficile per le obbligazioni. In confronto, negli ultimi mesi l’oro ha mostrato un andamento relativamente stabile. La sua resilienza suggerisce che gli investitori stiano valutando il suo ruolo di riserva di valore insieme al costo opportunità associato a rendimenti obbligazionari più elevati.
La relazione tra l’oro e i titoli di Stato Usa protetti dall’inflazione è diventata meno stabile negli ultimi anni. Ciononostante, la recente performance dell’oro è stata migliore di quanto la sola relazione storica lascerebbe supporre (cfr. figura 1).
Figura 1: Oro e tassi reali (rendimento dei titoli di Stato protetti contro l'inflazione)
Fonte: Bloomberg Finance L.P., WisdomTree, febbraio/ottobre 2026.
Una dinamica analoga emerge nella relazione tra oro e dollaro statunitense. Nonostante il rafforzamento del dollaro, l’oro ha tenuto meglio di quanto lascerebbe supporre la sua tradizionale relazione inversa con la valuta in questione (cfr. figura 2).
Figura 2: Oro e paniere denominato in Usd
Fonte: Bloomberg Finance L.P., WisdomTree, ottobre 2025 / ottobre 2026.
Ulteriori aumenti dei rendimenti obbligazionari e un rafforzamento del dollaro continuerebbero a esercitare pressioni al ribasso sull’oro. Tuttavia, l’esperienza recente suggerisce che tale effetto potrebbe essere meno pronunciato di quanto lascerebbero supporre le relazioni storiche, soprattutto quando l’aumento dei rendimenti riflette preoccupazioni sulla credibilità di bilancio.
Le previsioni di consenso indicano un indebolimento del dollaro e una diminuzione dei rendimenti nominali dei titoli di Stato Usa nel corso del prossimo anno. Se tali aspettative si concretizzassero, due fattori che recentemente hanno penalizzato l’oro si trasformerebbero in venti favorevoli nell’ambito del nostro quadro di modellizzazione tradizionale.
Anche uno scenario alternativo potrebbe rafforzare le motivazioni a favore dell’investimento nel metallo giallo. Se le pressioni sul mercato obbligazionario riflettessero preoccupazioni più profonde riguardo alla sostenibilità del debito, la mancata risoluzione di tali criticità potrebbe minare la fiducia negli asset sovrani e accrescere la domanda di oro. La distinzione è importante: un aumento dei rendimenti determinato da una crescita più robusta e da una politica monetaria più restrittiva può penalizzare l’oro, mentre un aumento dei rendimenti associato al deterioramento della fiducia nella solidità di bilancio può anche rafforzarne la domanda.
Il ruolo difensivo dell’oro nel corso del ciclo economico
La nostra analisi storica offre un’ulteriore prospettiva sulle caratteristiche difensive dell’oro. Utilizzando il Composite Leading Indicator (CLI) dell’Organizzazione per la Cooperazione e lo Sviluppo Economico (OCSE), suddividiamo il ciclo economico in quattro fasi (cfr. figura 3): recessione, rallentamento, espansione e boom. Secondo la nostra classificazione, le fasi di recessione e boom rappresentano ciascuna il 10% delle osservazioni mensili, mentre quelle di rallentamento ed espansione costituiscono ciascuna il 40%.
Figura 3: CLI dell’OCSE per regime
L’associazione dei rendimenti mensili delle azioni e dell’oro a queste fasi mostra che il metallo giallo ha registrato la sua performance media migliore durante le fasi di recessione (cfr. figura 4). Un rallentamento moderato si è invece rivelato meno favorevole. Questo suggerisce che le caratteristiche difensive dell’oro siano state particolarmente preziose durante le fasi di debolezza ciclica più pronunciata, sebbene le medie storiche non garantiscano protezione in ogni flessione.
Figura 4: Performance media nei diversi regimi economici
Fonte: WisdomTree, OCSE e Bloomberg. Il composite leading indicator dell’OCSE fornisce segnali precoci e qualitativi dei punti di svolta dell’attività economica rispetto alla sua tendenza di lungo periodo. Utilizziamo la serie corretta per l’ampiezza. Le fasi del ciclo economico seguono la classificazione di WisdomTree e non corrispondono necessariamente alle definizioni ufficiali di recessione. Le azioni statunitensi sono rappresentate dall’S&P 500 Total Return Index; per l’oro vengono utilizzati i prezzi pomeridiani della LBMA. Dati mensili da gennaio 1980 a settembre 2026.
Il premio rispetto al modello si è in gran parte riassorbito
Il premio dell’oro rispetto al nostro modello si è notevolmente ridotto se confrontato con il 2025 e l’inizio del 2026. I prezzi effettivi e quelli stimati sono ora sostanzialmente allineati, suggerendo che un nuovo rally partirebbe da un premio rispetto al modello inferiore a quello che aveva caratterizzato il precedente forte rialzo.
Nuovi acquirenti istituzionali ampliano la domanda
Tre sviluppi meritano particolare attenzione: l’apertura degli investimenti in oro a determinate compagnie assicurative cinesi, la possibilità per i fondi pensione indiani di investire in Etf su oro e argento e l’espansione delle riserve auree di Tether, l’emittente della stablecoin USDT.
La Cina ha introdotto il proprio programma pilota per il settore assicurativo a febbraio 2025, mentre l’India ha ampliato le possibilità di investimento dei fondi pensione verso la fine dello stesso anno. Questi cambiamenti hanno esteso la potenziale base di investitori istituzionali nel metallo prezioso. I flussi verso gli Etf sull’oro cinesi e indiani si sono rafforzati in corrispondenza di tali periodi, sebbene quelli aggregati non consentano di stabilire quanto abbiano effettivamente acquistato le compagnie assicurative o i fondi pensione. Essi comprendono infatti una gamma più ampia di investitori, mentre parte dell’attività istituzionale potrebbe svolgersi attraverso altri canali.
Secondo la nostra interpretazione, le allocazioni iniziali da parte degli investitori che avevano appena ottenuto la possibilità di investire in oro potrebbero aver contribuito alla precedente impennata della domanda. Se tali acquisti fossero stati finalizzati alla costituzione di posizioni strategiche, il loro impatto iniziale sui prezzi potrebbe essere stato maggiore rispetto a quello delle allocazioni successive. Acquisti più moderati continuerebbero a sostenere la domanda, ma non genererebbero necessariamente lo stesso ritmo di crescita dei prezzi. Un ulteriore aumento del numero di istituzioni partecipanti o delle allocazioni di portafoglio potrebbe prolungare tale sostegno.
Tether rimane un importante acquirente
Anche Tether è diventata una fonte significativa di domanda istituzionale di oro. Gli acquisti destinati alle sue riserve sono distinti dall’oro posto a garanzia del suo token separato, XAU₮. L’entità dei suoi acquisti l’ha resa un operatore rilevante, al pari di alcune delle maggiori Banche centrali acquirenti considerate singolarmente.
Le nostre stime suggeriscono che gli acquisti siano diminuiti nel primo semestre del 2026 rispetto al secondo del 2025, pur rimanendo consistenti. L’aumento dei prezzi dell’oro potrebbe spiegare in parte la riduzione del tonnellaggio acquistato, qualora gli acquisti avessero seguito un’allocazione in dollari sostanzialmente stabile, sebbene le informazioni disponibili non consentano di accertare l’esistenza di una politica di allocazione fissa. Gli acquisti futuri dipenderanno dalla crescita delle riserve e dalle decisioni di portafoglio, oltre che dal prezzo dell’oro.
Domanda delle Banche centrali: forte sostegno, trasparenza limitata
La domanda delle Banche centrali continua a rappresentare un’altra importante fonte di sostegno. Gli acquisti sono aumentati notevolmente a partire dal 2022, in un contesto caratterizzato dalle sanzioni contro la Russia e da un crescente interesse per la diversificazione delle riserve. Tuttavia, la limitata trasparenza rende difficile integrare questa domanda nel nostro modello in modo affidabile.
Le variazioni delle riserve dichiarate, rilevate attraverso le statistiche finanziarie internazionali (IFS) del Fondo monetario internazionale (FMI) e le comunicazioni delle autorità nazionali, rappresentano soltanto una parte dell’attività complessiva stimata. Le stime più ampie del World Gold Council, elaborate insieme a Metals Focus, includono le operazioni non dichiarate, ma vengono pubblicate con un certo ritardo e possono essere soggette a revisioni sostanziali.
Le stime più recenti mostrano una forte ripresa degli acquisti netti nel secondo trimestre del 2026, dopo un primo trimestre molto più debole, i cui dati sono stati rivisti (cfr. figura 5). L’entità di tali revisioni rafforza la necessità di adottare un approccio prudente nel trarre conclusioni dai dati di un singolo trimestre.
Figura 5: Domanda di oro delle Banche centrali
Fonte: WisdomTree, World Gold Council, dal 1°T del 2010 al 2°T del 2026.
Le comunicazioni mensili disponibili suggeriscono che gli acquisti siano proseguiti nel terzo trimestre. Quelli dichiarati dalla Cina hanno registrato un’accelerazione, mentre la Polonia è rimasta tra i principali acquirenti, continuando ad aumentare la sua allocazione in oro. Questi acquisti indicano un interesse persistente per la diversificazione delle riserve, sebbene l’attività dichiarata continui a rappresentare una misura incompleta della domanda complessiva.
Anche le vendite meritano di essere considerate nella giusta prospettiva. La Russia ha comunicato riduzioni delle proprie riserve auree, mentre la Turchia ha effettuato vendite consistenti nella prima parte dell’anno. Le motivazioni e i criteri contabili alla base delle variazioni delle riserve non vengono sempre comunicati integralmente. Nel caso della Turchia, il ricorso all’oro durante le fasi di pressione sulla valuta illustra il ruolo del metallo giallo come fonte di liquidità nei periodi di tensione.
Il suo ruolo difensivo non esclude la possibilità di vendite quando la necessità di liquidità è urgente. Durante le fasi di forte tensione dei mercati, gli investitori e i gestori delle riserve possono ricorrere all’oro proprio per via della sua liquidità e della sua capacità di conservare valore. Tali vendite possono inizialmente esercitare pressioni al ribasso sui prezzi, senza necessariamente compromettere le motivazioni a favore dell’investimento nel lungo periodo.
L’Outlook: attenuazione dei fattori sfavorevoli, persistenza dei rischi di bilancio
Passando alle prospettive, le previsioni economiche di consenso indicano una graduale attenuazione delle pressioni macroeconomiche che hanno penalizzato l’oro. Il dollaro statunitense dovrebbe deprezzarsi e i rendimenti nominali dei titoli di Stato Usa dovrebbero scendere. Anche l’inflazione dovrebbe moderarsi, coerentemente con una politica monetaria più restrittiva e una progressiva attenuazione delle perturbazioni delle forniture energetiche legate al Medio Oriente.
Combiniamo queste previsioni macroeconomiche di consenso con una nostra ipotesi conservativa sul posizionamento speculativo nei future sull’oro: 150.000 contratti, ovvero un livello inferiore alla media di lungo periodo di circa 200.000. Sulla base di queste ipotesi, il nostro modello indica un prezzo dell’oro di 4.789 Usd/oncia entro il terzo trimestre del 2027, ossia circa 4.800 Usd/oncia.
Tuttavia, le preoccupazioni relative al bilancio che abbiamo evidenziato nelle nostre prospettive per il 2025 rimangono irrisolte. Gli elevati livelli di debito pubblico e l’aumento dei costi di servizio del debito accrescono il rischio di dominanza della politica di bilancio: una situazione in cui le esigenze di finanziamento dei governi pongono vincoli sulla politica monetaria e compromettono il perseguimento della stabilità dei prezzi. Se il mantenimento di tassi d’interesse sufficientemente restrittivi diventasse difficile sul piano politico o finanziario, le Banche centrali potrebbero subire pressioni per ottenere un allentamento prima che l’inflazione sia stata stabilmente contenuta.
Un simile scenario non produrrebbe necessariamente una diminuzione dei rendimenti obbligazionari a più lungo termine. Gli investitori potrebbero richiedere una maggiore remunerazione per compensare l’inflazione e il deterioramento della credibilità delle politiche, anche qualora le banche centrali riducessero i tassi di riferimento. L’oro potrebbe quindi risentire delle consuete pressioni sfavorevoli derivanti dall’aumento dei rendimenti nominali, beneficiando al contempo di una maggiore domanda di protezione contro la svalutazione monetaria e l’erosione del potere d’acquisto.
La dominanza della politica di bilancio rappresenta un rischio rispetto allo scenario di consenso, anziché un’ipotesi incorporata nelle nostre previsioni. Ciononostante, rafforza la rilevanza strategica dell’oro. La sua attrattiva potrebbe aumentare sia nello scenario di adeguamento relativamente ordinato previsto dal consenso, sia in uno scenario meno ordinato, caratterizzato da un indebolimento della fiducia nella disciplina di bilancio e monetaria.
Conclusione
Il precedente rally dell’oro si è in gran parte riassorbito, riportando i prezzi più vicini ai livelli indicati dal nostro modello tradizionale. Manteniamo una visione positiva sulle prospettive del metallo giallo fino al terzo trimestre del 2027. Le aspettative di consenso relative a un indebolimento del dollaro e a una diminuzione dei rendimenti dei titoli di Stato Usa fornirebbero sostegno, mentre la domanda degli investitori istituzionali e delle Banche centrali amplia la base degli investitori in oro.
Il principale rischio a breve termine è che i rendimenti e il dollaro rimangano elevati più a lungo del previsto. Tuttavia, le persistenti preoccupazioni riguardo alla sostenibilità del debito potrebbero anche rafforzare la domanda di oro, soprattutto qualora la fiducia negli asset sovrani si indebolisse. Con il precedente premio rispetto al modello notevolmente ridotto, riteniamo che l’oro si trovi in una posizione più favorevole per beneficiare dei fattori positivi, mantenendo al contempo la propria rilevanza come elemento di diversificazione in un periodo di incertezza economica e politica.
(Analisi a cura di Nitesh Shah, Head of Commodities and Investment Strategists, WisdomTree)