11 novembre 2026
Pictet AM presenta la sesta edizione dell'Osservatorio Edufin "Tra emozioni ed algoritmi"
Al centro, l'evoluzione del crescente interesse verso la materia, il ruolo sempre più centrale dei social network e dell'intelligenza artificiale, e le difficoltà nella gestione delle emozioni e nell'adozione di un orizzonte di investimento di lungo periodo
In occasione del mese dedicato all'educazione finanziaria, Pictet Asset Management presenta la sesta edizione dell'Osservatorio Edufin1 dedicato all'analisi dello stato dell'arte dell'alfabetizzazione finanziaria in Italia, quest'anno dal titolo "Tra emozioni ed algoritmi", proprio a sottolineare come le scelte finanziarie degli italiani siano oggi sempre più condizionate da questi due elementi. Da un lato le emozioni, con ansia e paura di perdere che continuano a pesare sulle abitudini di risparmio e investimento; dall'altro l'intelligenza artificiale e i social network, sempre più presenti nelle abitudini quotidiane e, sebbene più lentamente, anche in quelle finanziarie.
L'interesse degli italiani per la finanza non è mai stato così elevato, ma il rapporto con il denaro e il suo impiego appare sempre più complesso. Social media, video brevi e strumenti di intelligenza artificiale stanno modificando profondamente il modo in cui le persone si informano, costruiscono rapporti di fiducia e prendono decisioni economiche. Eppure non scompare il bisogno di una guida umana, ricercata nella propria cerchia sociale, ma ancora di più nella scuola, nelle istituzioni o nei consulenti. Esigenza che, al contrario, diventa centrale per accompagnare i risparmiatori verso una maggiore serenità e solidità economica. In mancanza di una guida efficace a prevalere sono le emozioni: cresce il senso di ansia finanziaria, che si riflette in portafogli fortemente orientati al breve termine e in nuovi risparmi indirizzati soprattutto verso la liquidità.
Per comprendere al meglio come stia cambiando il rapporto degli italiani con la finanza, lo studio analizza, come ogni anno, l'interesse per la materia finanziaria e le differenze generazionali, le complessità riscontrate nell'individuazione di fonti attendibili e referenti autorevoli, con un approfondimento dedicato al ruolo dell'intelligenza artificiale, e le attitudini delle diverse generazioni al risparmio e agli investimenti. La ricerca è stata realizzata da Pictet AM sotto la Direzione di Nicola Ronchetti, Fondatore e Ceo di FINER Finance Explorer, Istituto di ricerca specializzato in ambito finanziario.
Daniele Cammilli, Head of Marketing di Pictet Asset Management, dichiara: "Negli ultimi anni abbiamo imparato a convivere con mercati finanziari più volatili, incertezze geopolitiche persistenti e un costo della vita che continua a pesare sui bilanci delle famiglie. In questo scenario l'ansia finanziaria cresce e la paura di perdere spinge gli italiani a rifugiarsi nella liquidità e negli strumenti percepiti come più sicuri, rinviando una pianificazione di lungo periodo che sarebbe invece essenziale per preservare e far crescere nel tempo il valore dei propri risparmi, soprattutto per le generazioni più giovani. Rispetto al passato, il problema oggi non è più convincere le persone ad interessarsi di finanza, ma aiutarle ad orientarsi in un contesto caratterizzato da una quantità crescente di informazioni, piattaforme digitali e strumenti di intelligenza artificiale disponibili. La ricerca mostra che gli italiani non cercano solo più contenuti: in una quotidianità in cui la selezione delle fonti è sempre più filtrata da un algoritmo, gli italiani ricercano punti di riferimento credibili, capaci di trasformare interesse e risparmio in decisioni concrete. L'intelligenza artificiale sta entrando rapidamente nelle routine quotidiane così come nelle abitudini finanziarie delle persone, ma la fiducia continua a costruirsi attraverso regole chiare, trasparenza e, soprattutto, relazioni umane".
Nicola Ronchetti, Fondatore e Ceo di FINER Finance Explorer, aggiunge: "Con questa sesta edizione, l'Osservatorio realizzato insieme a Pictet AM ci permette di leggere su un arco temporale ormai significativo l'evoluzione del rapporto degli italiani con la finanza, il risparmio e gli investimenti. In questi anni l'interesse verso la materia ha raggiunto livelli mai registrati prima e, aspetto forse ancora più significativo, è cresciuta la consapevolezza dei propri limiti: quasi un italiano su due riconosce di avere conoscenze ancora insufficienti e desidera colmarle. La ricerca conferma inoltre quanto il livello di competenze faccia la differenza: tra chi ha una bassa conoscenza della materia, sei persone su dieci non sanno a chi rivolgersi per investire, mentre i più preparati si interrogano soprattutto sulla scelta degli strumenti. Diventa quindi fondamentale chiarire a chi spetta il compito di educare: scuola e docenti si confermano anche quest'anno al primo posto per fiducia, seguiti da istituzioni e consulenti finanziari, e la maggior parte degli italiani ritiene che l'educazione finanziaria debba iniziare ben prima dell'età adulta. È questa la direzione su cui continuare a lavorare: costruire, fin dai banchi di scuola, competenze solide che permettano alle nuove generazioni di affrontare con maggiore consapevolezza ed equilibrio le proprie scelte di risparmio e investimento".
Di seguito il dettaglio delle principali evidenze della ricerca.
Cresce l'interesse per la finanza, ma il vero ostacolo è trovare una guida
L'economia e la finanza non sono più percepite come delle materie per specialisti o investitori esperti. La complessità e la volatilità dei mercati finanziari, unite alle protratte incertezze geopolitiche, sperimentate negli ultimi anni hanno determinato una crescita costante dell'interesse verso le tematiche finanziarie da parte di investitori e risparmiatori in Italia, con la quasi totalità del campione (93%) che oggi si dichiara molto o abbastanza interessato, contro il 76% del 2021. In cinque anni la quota di chi si dice "molto" interessata sale dal 27% al 42%, mentre il disinteresse si riduce quasi a zero. Parallelamente, aumenta la percentuale di quanti ritengono di avere conoscenze ancora limitate ma desiderano rafforzarle, passata dal 31% al 45%: un segnale di maggiore consapevolezza e apertura verso l'apprendimento. Non a caso, la metà del campione considera oggi l'educazione finanziaria uno strumento per realizzare i propri progetti di vita, più che un semplice mezzo per imparare ad investire.
L'ostacolo principale all'approfondimento delle tematiche economico/finanziarie, tuttavia, non è più la complessità della materia. Negli ultimi cinque anni è cresciuta in modo costante la quota di chi dichiara di non riuscire a trovare contenuti o punti di riferimento adeguati, passata dal 22% del 2021 al 48%, più del doppio di chi indica la complessità della materia (20%) o la difficoltà di comprensione (23%) come ostacoli principali. Questa difficoltà emerge in modo pressoché identico in tutte le generazioni e evidenzia un fenomeno tipico dell'era digitale: la disponibilità di informazioni è enorme, ma riuscire ad orientarsi tra le fonti diventa sempre più difficile. In un contesto caratterizzato da un eccesso di informazioni, il bisogno principale non è avere più contenuti, ma capire a chi credere.
Dieta mediatica: i social network si confermano i protagonisti, ma con abitudini diverse in base alle generazioni
La ricerca continua ad evidenziare la profonda trasformazione dei canali di informazione e apprendimento utilizzati dagli italiani. I social network si confermano i protagonisti indiscussi, indicati dal 44% del campione come lo strumento preferito (contro il 27% del 2021), seguiti da eventi digitali (23%) e video tutorial sul web (18%). Prosegue invece il declino dei canali tradizionali: stampa, televisione ed eventi fisici, scelti complessivamente dal 41% del campione nel 2021, oggi raggiungono appena il 15%. Contestualmente crescono i formati brevi, visuali e immediati, con i video brevi che risultano il formato preferito da tutte le generazioni.
Dietro questo risultato si nasconde però una realtà meno uniforme di quanto possa apparire. La forte crescita dei social è trainata soprattutto dalle generazioni più giovani: per aggiornarsi in materia di finanza Millennial (1981/1996) e GenZ (1997/2006) mostrano una forte preferenza per Instagram, scelto rispettivamente dal 50% e dal 53%, e TikTok, che tra i più giovani raggiunge il 14%. Boomer (1940/1964) e GenX (1965/1980), invece, distribuiscono le proprie preferenze su più piattaforme, da LinkedIn a Facebook, da Instagram a WhatsApp, continuando a costruire le proprie opinioni attraverso una combinazione più articolata di canali e fonti.
Nell'era degli algoritmi cresce il bisogno di fiducia umana
Alla crescita dell'uso di social media e strumenti digitali non coincide una diminuzione dell'importanza delle relazioni umane. La fiducia, in ambito di consigli finanziari e di investimento, non si concentra più esclusivamente sulle relazioni personali: amici e conoscenti mantengono saldamente la leadership (53%), ma condividono sempre più spazio con social network (34%, contro il 2% del 2022), influencer (19%) e strumenti di intelligenza artificiale, ritenuti affidabili dal 17% del campione contro il 12% dello scorso anno.
Al tempo stesso, cresce anche la fiducia nelle figure educative ed istituzionali. Quando si parla di tematiche finanziarie, scuola e docenti si confermano la realtà che ispira maggiore fiducia (66%), seguiti da istituzioni come Consob e Banca d'Italia (50%) e da consulenti finanziari e banker (41%, contro il 34% del 2025). Un altro tema che emerge con forza è quello della formazione "precoce": la maggioranza degli intervistati, infatti, ritiene che l'educazione finanziaria debba iniziare ben prima dell'ingresso nella vita adulta.
La tecnologia non sostituisce le relazioni umane, ma ne rafforza il valore: più aumentano le fonti disponibili, più cresce il valore percepito di chi aiuta ad interpretarle.
Il risparmio come protezione: aumentano le preoccupazioni finanziarie
Gli italiani sono da sempre considerati un popolo di risparmiatori, ma le evidenze che emergono dalla ricerca di quest'anno sono contraddittorie. Da un lato, il risparmio continua ad essere considerato uno strumento fondamentale per costruire una tranquillità e solidità finanziaria (38%) e affrontare imprevisti ed emergenze future (32%): insieme rappresentano oggi il 70% delle motivazioni al risparmio, contro il 60% del 2024, mentre perdono importanza gli obiettivi più immediati, come togliersi uno sfizio o acquistare casa. Dall'altro cresce il numero di persone che dichiara preoccupazioni economiche: nel 2026 il 77% degli italiani esprime almeno una preoccupazione legata alla propria situazione finanziaria, rispetto al 69% del 2024 e al 73% del 2025. Aumenta soprattutto il peso di inflazione e caro vita (20%, contro il 12% del 2024), mentre il timore di non riuscire ad affrontare le emergenze coinvolge una persona su cinque.
La funzione del risparmio cambia quindi progressivamente natura: viene sempre più percepito come una rete di sicurezza per proteggersi dai rischi, piuttosto che come uno strumento di crescita.
Trasformare il risparmio in investimento, ma a chi rivolgersi?
Trasformare il risparmio in investimento continua a rappresentare uno dei principali punti critici. La difficoltà più frequentemente indicata dagli intervistati non riguarda la scelta degli strumenti o il livello di rischio, ma individuare un interlocutore a cui rivolgersi: il 47% del campione dichiara infatti di non sapere a chi chiedere quando si trova di fronte ad una decisione di investimento, percentuale che sale al 59% tra chi possiede minori competenze finanziarie. Tra chi si dichiara più preparato, invece, la difficoltà principale riguarda la scelta dello strumento più adatto in termini di rischiosità (35%). Il bisogno di supporto cambia quindi in base al livello di competenze possedute.
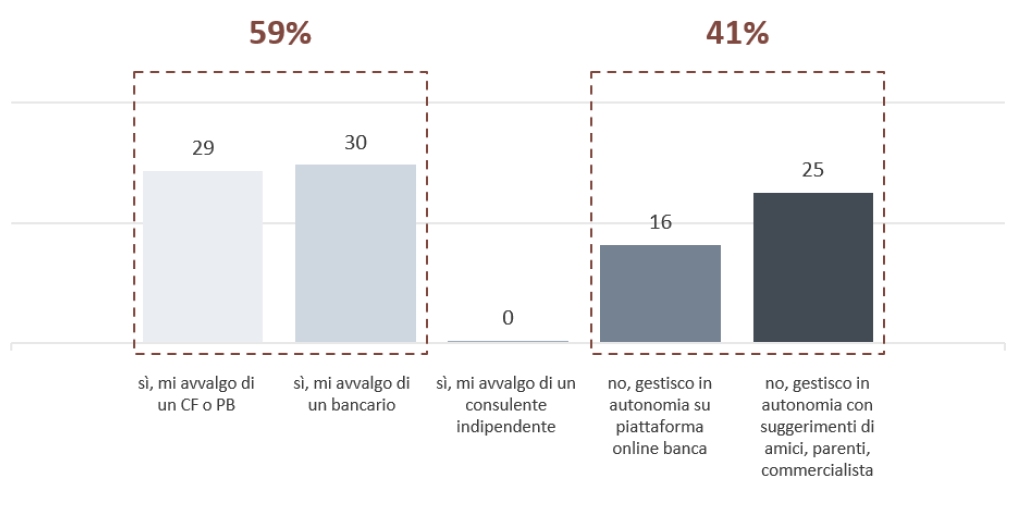
Parallelamente, tra gli investitori, se il 59% si avvale di una consulenza professionale, tramite consulente finanziario o private banker (29%) o tramite il proprio bancario (30%), il 41% gestisce il proprio portafoglio in autonomia (cfr. grafico 1): il 16% tramite piattaforme online e il 25% con il supporto informale di amici, parenti o commercialisti. Emerge dunque una vasta fetta di popolazione che manifesta interesse verso gli investimenti ma non riesce ad individuare facilmente una figura percepita come affidabile che possa accompagnarla nel suo percorso.
Grafico 1: Chi si avvale di una consulenza professionale
Guidati dalla paura: liquidità e obbligazioni restano le scelte privilegiate
Anche nel 2026 la maggiore complessità e volatilità dei mercati, unite alla preoccupazione finanziaria e alla difficoltà di individuare un referente adeguato, hanno portato gli italiani a farsi influenzare più che mai dalle proprie emozioni nelle decisioni finanziarie. Più della metà degli intervistati dichiara che le proprie scelte sono influenzate spesso o sempre da fattori emotivi: per il 73% prevale nettamente la paura (68% nel 2025), mentre il 27% indica euforia ed entusiasmo come fattori che influenzano negli investimenti.
Ancora una volta, si conferma come il cosiddetto "loss aversion bias" continui a pesare sulle scelte degli investitori. Potendo investire oggi nuovi risparmi, il 45% del campione sceglierebbe di non investire e mantenere la liquidità, percentuale in ulteriore crescita rispetto al 42% del 2025 e al 35% del 2024; mentre obbligazioni e BTP salgono al 26% (erano il 16% nel 2023). Perde invece terreno il mercato immobiliare (21%), ma soprattutto l'azionario, che passa dal 6% del 2023 al 2%.
Nel complesso emerge un atteggiamento fortemente orientato alla protezione del capitale e alla ricerca di sicurezza, con orizzonti temporali concentrati sul breve termine, soprattutto tra i non investitori e le fasce più giovani: la paura di perdere continua a pesare più della prospettiva di guadagnare.
L'intelligenza artificiale cresce, ma non sostituisce la fiduci
L'intelligenza artificiale sta entrando rapidamente nella vita quotidiana degli italiani e, più lentamente, anche nelle loro abitudini finanziarie. In un solo anno l'utilizzo almeno settimanale dell'IA nella vita di tutti i giorni è passato dal 62% al 75% del campione, con l'uso quotidiano che raggiunge il 41%. Anche in ambito finanziario, tra chatbot bancari, robo advisor e app predittive, l'utilizzo almeno settimanale cresce in modo significativo, dal 17% al 28%, sebbene il 44% dichiari ancora di non utilizzarla mai.
Cresce anche il livello di fiducia nei confronti di questi strumenti, ma si tratta di una fiducia selettiva e condizionata da precise richieste di garanzia: gli intervistati chiedono soprattutto regole chiare, tutela normativa e dimostrazione dell'efficacia degli strumenti utilizzati. Tuttavia, dall'indagine emerge che l'obiettivo finale per cui ci si rivolge all'IA non è quello di delegare completamente le decisioni ad un algoritmo, ma è vista soprattutto come uno strumento per ridurre gli errori, semplificare concetti complessi e supportare il processo decisionale. In altre parole, viene percepita come un aiuto a decidere meglio, non come un sostituto della decisione umana.
Le iniziative di Pictet AM per la promozione dell'educazione finanziaria
Per accompagnare al meglio consulenti, investitori e risparmiatori in una sempre maggiore comprensione delle dinamiche economico/finanziarie in un contesto sempre più complesso, Pictet AM promuove ormai da anni una serie di progetti volti a fornire strumenti innovativi per raccontare l'attualità economica in parole semplici e avvicinare alla materia una platea quanto più ampia possibile. La finalità dell'Osservatorio stesso, infatti, è quella di indagare bisogni, paure e interessi degli italiani in materia di risparmio, in grado di coinvolgere trasversalmente tutte le generazioni, soprattutto quelle più giovani, tramite un efficace utilizzo dei canali media e social. Tra le altre iniziative figurano il Blog di educazione finanziaria “Pictet per Te”, rivolto a investitori privati e professionisti, quattro serie podcast dedicate ai mercati e alla gestione dell'emotività, e una presenza consolidata sui social media, Facebook, Instagram, Youtube, LinkedIn e Spotify, con contenuti e approfondimenti su mercati, investimenti e finanza comportamentale.
1 La ricerca, realizzata tramite FINER Finance Mirror, ha coinvolto 5.000 individui, di cui 2.500 investitori finali segmentati per tipologia ed entità del patrimonio finanziario: 1.000 mass market (con patrimoni finanziari da € 10K a meno di € 50K), 1.000 affluent (500 dai € 50K a € 250K + 500 upper + € 250K-500K), 500 private (400 da € 500 a - € 5Milioni + 100 HNWI oltre € 5Milioni) e 2.500 non investitori, così distribuiti: 600 studenti delle scuole superiori/universitari (dai 18 ai 24 anni), 400 studenti delle scuole medie/superiori (dai 16 ai 18 anni), 1.500 risparmiatori italiani (over 25) che non hanno investito i propri risparmi.
L'interesse degli italiani per la finanza non è mai stato così elevato, ma il rapporto con il denaro e il suo impiego appare sempre più complesso. Social media, video brevi e strumenti di intelligenza artificiale stanno modificando profondamente il modo in cui le persone si informano, costruiscono rapporti di fiducia e prendono decisioni economiche. Eppure non scompare il bisogno di una guida umana, ricercata nella propria cerchia sociale, ma ancora di più nella scuola, nelle istituzioni o nei consulenti. Esigenza che, al contrario, diventa centrale per accompagnare i risparmiatori verso una maggiore serenità e solidità economica. In mancanza di una guida efficace a prevalere sono le emozioni: cresce il senso di ansia finanziaria, che si riflette in portafogli fortemente orientati al breve termine e in nuovi risparmi indirizzati soprattutto verso la liquidità.
Per comprendere al meglio come stia cambiando il rapporto degli italiani con la finanza, lo studio analizza, come ogni anno, l'interesse per la materia finanziaria e le differenze generazionali, le complessità riscontrate nell'individuazione di fonti attendibili e referenti autorevoli, con un approfondimento dedicato al ruolo dell'intelligenza artificiale, e le attitudini delle diverse generazioni al risparmio e agli investimenti. La ricerca è stata realizzata da Pictet AM sotto la Direzione di Nicola Ronchetti, Fondatore e Ceo di FINER Finance Explorer, Istituto di ricerca specializzato in ambito finanziario.
Daniele Cammilli, Head of Marketing di Pictet Asset Management, dichiara: "Negli ultimi anni abbiamo imparato a convivere con mercati finanziari più volatili, incertezze geopolitiche persistenti e un costo della vita che continua a pesare sui bilanci delle famiglie. In questo scenario l'ansia finanziaria cresce e la paura di perdere spinge gli italiani a rifugiarsi nella liquidità e negli strumenti percepiti come più sicuri, rinviando una pianificazione di lungo periodo che sarebbe invece essenziale per preservare e far crescere nel tempo il valore dei propri risparmi, soprattutto per le generazioni più giovani. Rispetto al passato, il problema oggi non è più convincere le persone ad interessarsi di finanza, ma aiutarle ad orientarsi in un contesto caratterizzato da una quantità crescente di informazioni, piattaforme digitali e strumenti di intelligenza artificiale disponibili. La ricerca mostra che gli italiani non cercano solo più contenuti: in una quotidianità in cui la selezione delle fonti è sempre più filtrata da un algoritmo, gli italiani ricercano punti di riferimento credibili, capaci di trasformare interesse e risparmio in decisioni concrete. L'intelligenza artificiale sta entrando rapidamente nelle routine quotidiane così come nelle abitudini finanziarie delle persone, ma la fiducia continua a costruirsi attraverso regole chiare, trasparenza e, soprattutto, relazioni umane".
Nicola Ronchetti, Fondatore e Ceo di FINER Finance Explorer, aggiunge: "Con questa sesta edizione, l'Osservatorio realizzato insieme a Pictet AM ci permette di leggere su un arco temporale ormai significativo l'evoluzione del rapporto degli italiani con la finanza, il risparmio e gli investimenti. In questi anni l'interesse verso la materia ha raggiunto livelli mai registrati prima e, aspetto forse ancora più significativo, è cresciuta la consapevolezza dei propri limiti: quasi un italiano su due riconosce di avere conoscenze ancora insufficienti e desidera colmarle. La ricerca conferma inoltre quanto il livello di competenze faccia la differenza: tra chi ha una bassa conoscenza della materia, sei persone su dieci non sanno a chi rivolgersi per investire, mentre i più preparati si interrogano soprattutto sulla scelta degli strumenti. Diventa quindi fondamentale chiarire a chi spetta il compito di educare: scuola e docenti si confermano anche quest'anno al primo posto per fiducia, seguiti da istituzioni e consulenti finanziari, e la maggior parte degli italiani ritiene che l'educazione finanziaria debba iniziare ben prima dell'età adulta. È questa la direzione su cui continuare a lavorare: costruire, fin dai banchi di scuola, competenze solide che permettano alle nuove generazioni di affrontare con maggiore consapevolezza ed equilibrio le proprie scelte di risparmio e investimento".
Di seguito il dettaglio delle principali evidenze della ricerca.
Cresce l'interesse per la finanza, ma il vero ostacolo è trovare una guida
L'economia e la finanza non sono più percepite come delle materie per specialisti o investitori esperti. La complessità e la volatilità dei mercati finanziari, unite alle protratte incertezze geopolitiche, sperimentate negli ultimi anni hanno determinato una crescita costante dell'interesse verso le tematiche finanziarie da parte di investitori e risparmiatori in Italia, con la quasi totalità del campione (93%) che oggi si dichiara molto o abbastanza interessato, contro il 76% del 2021. In cinque anni la quota di chi si dice "molto" interessata sale dal 27% al 42%, mentre il disinteresse si riduce quasi a zero. Parallelamente, aumenta la percentuale di quanti ritengono di avere conoscenze ancora limitate ma desiderano rafforzarle, passata dal 31% al 45%: un segnale di maggiore consapevolezza e apertura verso l'apprendimento. Non a caso, la metà del campione considera oggi l'educazione finanziaria uno strumento per realizzare i propri progetti di vita, più che un semplice mezzo per imparare ad investire.
L'ostacolo principale all'approfondimento delle tematiche economico/finanziarie, tuttavia, non è più la complessità della materia. Negli ultimi cinque anni è cresciuta in modo costante la quota di chi dichiara di non riuscire a trovare contenuti o punti di riferimento adeguati, passata dal 22% del 2021 al 48%, più del doppio di chi indica la complessità della materia (20%) o la difficoltà di comprensione (23%) come ostacoli principali. Questa difficoltà emerge in modo pressoché identico in tutte le generazioni e evidenzia un fenomeno tipico dell'era digitale: la disponibilità di informazioni è enorme, ma riuscire ad orientarsi tra le fonti diventa sempre più difficile. In un contesto caratterizzato da un eccesso di informazioni, il bisogno principale non è avere più contenuti, ma capire a chi credere.
Dieta mediatica: i social network si confermano i protagonisti, ma con abitudini diverse in base alle generazioni
La ricerca continua ad evidenziare la profonda trasformazione dei canali di informazione e apprendimento utilizzati dagli italiani. I social network si confermano i protagonisti indiscussi, indicati dal 44% del campione come lo strumento preferito (contro il 27% del 2021), seguiti da eventi digitali (23%) e video tutorial sul web (18%). Prosegue invece il declino dei canali tradizionali: stampa, televisione ed eventi fisici, scelti complessivamente dal 41% del campione nel 2021, oggi raggiungono appena il 15%. Contestualmente crescono i formati brevi, visuali e immediati, con i video brevi che risultano il formato preferito da tutte le generazioni.
Dietro questo risultato si nasconde però una realtà meno uniforme di quanto possa apparire. La forte crescita dei social è trainata soprattutto dalle generazioni più giovani: per aggiornarsi in materia di finanza Millennial (1981/1996) e GenZ (1997/2006) mostrano una forte preferenza per Instagram, scelto rispettivamente dal 50% e dal 53%, e TikTok, che tra i più giovani raggiunge il 14%. Boomer (1940/1964) e GenX (1965/1980), invece, distribuiscono le proprie preferenze su più piattaforme, da LinkedIn a Facebook, da Instagram a WhatsApp, continuando a costruire le proprie opinioni attraverso una combinazione più articolata di canali e fonti.
Nell'era degli algoritmi cresce il bisogno di fiducia umana
Alla crescita dell'uso di social media e strumenti digitali non coincide una diminuzione dell'importanza delle relazioni umane. La fiducia, in ambito di consigli finanziari e di investimento, non si concentra più esclusivamente sulle relazioni personali: amici e conoscenti mantengono saldamente la leadership (53%), ma condividono sempre più spazio con social network (34%, contro il 2% del 2022), influencer (19%) e strumenti di intelligenza artificiale, ritenuti affidabili dal 17% del campione contro il 12% dello scorso anno.
Al tempo stesso, cresce anche la fiducia nelle figure educative ed istituzionali. Quando si parla di tematiche finanziarie, scuola e docenti si confermano la realtà che ispira maggiore fiducia (66%), seguiti da istituzioni come Consob e Banca d'Italia (50%) e da consulenti finanziari e banker (41%, contro il 34% del 2025). Un altro tema che emerge con forza è quello della formazione "precoce": la maggioranza degli intervistati, infatti, ritiene che l'educazione finanziaria debba iniziare ben prima dell'ingresso nella vita adulta.
La tecnologia non sostituisce le relazioni umane, ma ne rafforza il valore: più aumentano le fonti disponibili, più cresce il valore percepito di chi aiuta ad interpretarle.
Il risparmio come protezione: aumentano le preoccupazioni finanziarie
Gli italiani sono da sempre considerati un popolo di risparmiatori, ma le evidenze che emergono dalla ricerca di quest'anno sono contraddittorie. Da un lato, il risparmio continua ad essere considerato uno strumento fondamentale per costruire una tranquillità e solidità finanziaria (38%) e affrontare imprevisti ed emergenze future (32%): insieme rappresentano oggi il 70% delle motivazioni al risparmio, contro il 60% del 2024, mentre perdono importanza gli obiettivi più immediati, come togliersi uno sfizio o acquistare casa. Dall'altro cresce il numero di persone che dichiara preoccupazioni economiche: nel 2026 il 77% degli italiani esprime almeno una preoccupazione legata alla propria situazione finanziaria, rispetto al 69% del 2024 e al 73% del 2025. Aumenta soprattutto il peso di inflazione e caro vita (20%, contro il 12% del 2024), mentre il timore di non riuscire ad affrontare le emergenze coinvolge una persona su cinque.
La funzione del risparmio cambia quindi progressivamente natura: viene sempre più percepito come una rete di sicurezza per proteggersi dai rischi, piuttosto che come uno strumento di crescita.
Trasformare il risparmio in investimento, ma a chi rivolgersi?
Trasformare il risparmio in investimento continua a rappresentare uno dei principali punti critici. La difficoltà più frequentemente indicata dagli intervistati non riguarda la scelta degli strumenti o il livello di rischio, ma individuare un interlocutore a cui rivolgersi: il 47% del campione dichiara infatti di non sapere a chi chiedere quando si trova di fronte ad una decisione di investimento, percentuale che sale al 59% tra chi possiede minori competenze finanziarie. Tra chi si dichiara più preparato, invece, la difficoltà principale riguarda la scelta dello strumento più adatto in termini di rischiosità (35%). Il bisogno di supporto cambia quindi in base al livello di competenze possedute.
Parallelamente, tra gli investitori, se il 59% si avvale di una consulenza professionale, tramite consulente finanziario o private banker (29%) o tramite il proprio bancario (30%), il 41% gestisce il proprio portafoglio in autonomia (cfr. grafico 1): il 16% tramite piattaforme online e il 25% con il supporto informale di amici, parenti o commercialisti. Emerge dunque una vasta fetta di popolazione che manifesta interesse verso gli investimenti ma non riesce ad individuare facilmente una figura percepita come affidabile che possa accompagnarla nel suo percorso.
Grafico 1: Chi si avvale di una consulenza professionale
Guidati dalla paura: liquidità e obbligazioni restano le scelte privilegiate
Anche nel 2026 la maggiore complessità e volatilità dei mercati, unite alla preoccupazione finanziaria e alla difficoltà di individuare un referente adeguato, hanno portato gli italiani a farsi influenzare più che mai dalle proprie emozioni nelle decisioni finanziarie. Più della metà degli intervistati dichiara che le proprie scelte sono influenzate spesso o sempre da fattori emotivi: per il 73% prevale nettamente la paura (68% nel 2025), mentre il 27% indica euforia ed entusiasmo come fattori che influenzano negli investimenti.
Ancora una volta, si conferma come il cosiddetto "loss aversion bias" continui a pesare sulle scelte degli investitori. Potendo investire oggi nuovi risparmi, il 45% del campione sceglierebbe di non investire e mantenere la liquidità, percentuale in ulteriore crescita rispetto al 42% del 2025 e al 35% del 2024; mentre obbligazioni e BTP salgono al 26% (erano il 16% nel 2023). Perde invece terreno il mercato immobiliare (21%), ma soprattutto l'azionario, che passa dal 6% del 2023 al 2%.
Nel complesso emerge un atteggiamento fortemente orientato alla protezione del capitale e alla ricerca di sicurezza, con orizzonti temporali concentrati sul breve termine, soprattutto tra i non investitori e le fasce più giovani: la paura di perdere continua a pesare più della prospettiva di guadagnare.
L'intelligenza artificiale cresce, ma non sostituisce la fiduci
L'intelligenza artificiale sta entrando rapidamente nella vita quotidiana degli italiani e, più lentamente, anche nelle loro abitudini finanziarie. In un solo anno l'utilizzo almeno settimanale dell'IA nella vita di tutti i giorni è passato dal 62% al 75% del campione, con l'uso quotidiano che raggiunge il 41%. Anche in ambito finanziario, tra chatbot bancari, robo advisor e app predittive, l'utilizzo almeno settimanale cresce in modo significativo, dal 17% al 28%, sebbene il 44% dichiari ancora di non utilizzarla mai.
Cresce anche il livello di fiducia nei confronti di questi strumenti, ma si tratta di una fiducia selettiva e condizionata da precise richieste di garanzia: gli intervistati chiedono soprattutto regole chiare, tutela normativa e dimostrazione dell'efficacia degli strumenti utilizzati. Tuttavia, dall'indagine emerge che l'obiettivo finale per cui ci si rivolge all'IA non è quello di delegare completamente le decisioni ad un algoritmo, ma è vista soprattutto come uno strumento per ridurre gli errori, semplificare concetti complessi e supportare il processo decisionale. In altre parole, viene percepita come un aiuto a decidere meglio, non come un sostituto della decisione umana.
Le iniziative di Pictet AM per la promozione dell'educazione finanziaria
Per accompagnare al meglio consulenti, investitori e risparmiatori in una sempre maggiore comprensione delle dinamiche economico/finanziarie in un contesto sempre più complesso, Pictet AM promuove ormai da anni una serie di progetti volti a fornire strumenti innovativi per raccontare l'attualità economica in parole semplici e avvicinare alla materia una platea quanto più ampia possibile. La finalità dell'Osservatorio stesso, infatti, è quella di indagare bisogni, paure e interessi degli italiani in materia di risparmio, in grado di coinvolgere trasversalmente tutte le generazioni, soprattutto quelle più giovani, tramite un efficace utilizzo dei canali media e social. Tra le altre iniziative figurano il Blog di educazione finanziaria “Pictet per Te”, rivolto a investitori privati e professionisti, quattro serie podcast dedicate ai mercati e alla gestione dell'emotività, e una presenza consolidata sui social media, Facebook, Instagram, Youtube, LinkedIn e Spotify, con contenuti e approfondimenti su mercati, investimenti e finanza comportamentale.
1 La ricerca, realizzata tramite FINER Finance Mirror, ha coinvolto 5.000 individui, di cui 2.500 investitori finali segmentati per tipologia ed entità del patrimonio finanziario: 1.000 mass market (con patrimoni finanziari da € 10K a meno di € 50K), 1.000 affluent (500 dai € 50K a € 250K + 500 upper + € 250K-500K), 500 private (400 da € 500 a - € 5Milioni + 100 HNWI oltre € 5Milioni) e 2.500 non investitori, così distribuiti: 600 studenti delle scuole superiori/universitari (dai 18 ai 24 anni), 400 studenti delle scuole medie/superiori (dai 16 ai 18 anni), 1.500 risparmiatori italiani (over 25) che non hanno investito i propri risparmi.