11 novembre 2026
Dove cercare diversificazione rispetto al tema d’investimento dell’IA
Con la crescita dell’indebitamento legato all’Intelligenza Artificiale, il credito cartolarizzato e i mercati emergenti, secondo PIMCO, potrebbero offrire agli investitori una lente più ampia sulla diversificazione
I risultati delle elezioni di midterm statunitensi hanno introdotto una nuova fonte di attrito per lo sviluppo dell’IA. Come osservato dalla nostra collega Libby Cantrill, Head of Public Policy di PIMCO, “molti dei nuovi governatori democratici eletti, insieme ad altri funzionari locali, statali e federali, si sono candidati con programmi che includevano restrizioni di vario grado allo sviluppo dei data center” (si veda l’articolo del 4 novembre 2026 “With Echoes of 1974, a Decisive Victory for the Democratic Party”).
Queste restrizioni potrebbero rallentare il ritmo di costruzione dei data center e, con esso, il ritmo delle emissioni legate all’IA, nel breve termine. Ma è più probabile che cambino il percorso piuttosto che la destinazione. La domanda di capacità di calcolo resta forte ed è improbabile che la portata finale dello sviluppo dell’IA cambi in misura sostanziale solo perché la capacità richiede più tempo per entrare in funzione.
Per gli investitori nel credito, ciò significa che il ritmo dell’offerta potrebbe rallentare, ma è improbabile che il problema della concentrazione si dissolva. Uno sviluppo più graduale potrebbe distribuire la spesa in conto capitale e i finanziamenti su un periodo più lungo, ma non elimina il consistente fabbisogno di finanziamento associato alle infrastrutture dell’IA.
La concentrazione è già significativa, in particolare sul tratto lungo della curva dei rendimenti: nei settori non finanziari del mercato del credito Investment grade (IG) statunitense, i debitori legati all’IA rappresentano quasi la metà dell’offerta lorda da inizio anno con scadenze oltre i 15 anni (cfr. grafico 1).
Grafico 1: Quasi la metà delle emissioni societarie non finanziarie con scadenza oltre i 15 anni è arrivata quest’anno da società legate all’IA
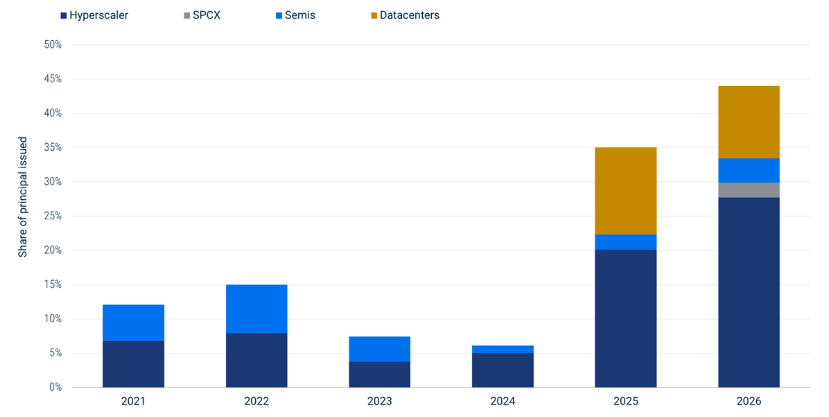
Fonti: Bloomberg e PIMCO, dati al 30 ottobre 2026. I dati comprendono l’intero universo delle emissioni IG denominate in Usd fuori dal settore finanziario. Per il 2026 sono riportati i dati da inizio anno.
Per gli investitori a lunga duration in particolare, resta quindi la domanda: dove possono trovare diversificazione rispetto al tema d’investimento dell’IA?
La classica copertura di portafoglio sono i Treasury statunitensi e, soprattutto dalla fine di settembre, i Treasury hanno effettivamente visto un rally mentre gli asset rischiosi hanno subito selloff, pur con una volatilità generalizzata.
Ma dove altro possono diversificare gli investitori senza pagare troppo? All’interno del credito societario, i finanziari offrono un ampio bacino di esposizione IG con una sensibilità diretta molto inferiore al ciclo del capex dell’IA, mentre settori della “old economy” come l’energia possono svolgere un ruolo analogo nei mercati High yield (HY). Entrambi, tuttavia, sono a nostro avviso costosi: i loro spread rispetto ai Treasury di scadenza analoga appaiono generalmente compressi in relazione al loro potenziale di rendimento corretto per il rischio.
Vediamo invece altre opportunità con caratteristiche di diversificazione più favorevoli per gli investitori cauti nei confronti dei temi d’investimento legati all’IA. Negli Stati Uniti, prodotti cartolarizzati di alta qualità come gli MBS di agenzia (obbligazioni garantite da Fannie Mae, Freddie Mac o Ginnie Mae, ndr.) e gli MBS residenziali non di agenzia possono fornire un’esposizione significativamente decorrelata al tema dell’IA, offrendo comunque un discreto carry in eccesso rispetto al mercato IG in senso più ampio. Fuori degli Stati Uniti, il debito emergente offre un’ulteriore fonte di diversificazione attraverso un mix diverso di rischi economici, politici e specifici dei singoli Paesi.
MBS di agenzia: maggiore resilienza, carry interessante
In questo ciclo gli MBS di agenzia si sono dimostrati più resilienti ai tassi più elevati e alla volatilità dei tassi rispetto al 2023, grazie a bilanci più solidi e a una domanda più forte. I recenti risultati dei mortgage REIT suggeriscono che i REIT sono sempre più in grado di acquistare sulle debolezze anziché essere costretti a vendere sotto pressione.
L’elevata volatilità dei tassi continua a pesare sulle valutazioni corrette per le opzioni, ma gli spread nominali offrono un carry in eccesso positivo rispetto all’universo IG senza assumere rischio di credito societario.
Nei mutui non qualificati con rating AAA, i potenziali benefici probabilmente superano i rischi
Per le tranche con rating AAA dei mutui non qualificati (non QM), il rischio di estensione prevale sul rischio di credito: il rallentamento dei rimborsi anticipati allunga la vita del collaterale, mentre i mutui erogati a tassi più bassi rendono meno conveniente rifinanziare le obbligazioni alle cedole più elevate di oggi, riducendo l’incentivo degli emittenti a rimborsare anticipatamente (esercitare call) le emissioni esistenti.
Questo timore ha determinato il recente ampliamento degli spread AAA. Il rischio di estensione è particolarmente problematico per le operazioni emesse in precedenza nel corso del 2026: se restano in essere oltre le date di call, le cedole senior salgono, facendo aumentare i costi di finanziamento e comprimendo ulteriormente l’excess spread disponibile a sostegno della struttura. Il mercato sta iniziando a reagire, con nuove emissioni ridisegnate per mitigare questo rischio. Molte operazioni hanno modificato i meccanismi di allocazione dei rimborsi del capitale, dando priorità al rimborso delle tranche AAA e accelerando così il rafforzamento delle protezioni creditizie. Molte strutture consentono inoltre di utilizzare i pagamenti degli interessi destinati alle tranche con rating inferiore per contribuire a finanziare gli aumenti delle cedole delle tranche senior, riducendo così l'assorbimento dell'excess spread.
Riteniamo che il riprezzamento dei non-QM AAA crei un’opportunità interessante. Spread più ampi compensano in larga misura gli investitori per il rischio di estensione e per il rischio strutturale legato a perdite su crediti attese sostanzialmente più elevate, e le nuove emissioni odierne incorporano mitigazioni di tali rischi migliori rispetto alle operazioni precedenti.
Debito dei mercati emergenti: fonti di rischio meno correlate
Sebbene vi siano aree dei mercati emergenti con un’esposizione significativa all’IA, in particolare la Corea del Sud e Taiwan, gran parte di essa riguarda l’azionario più che il reddito fisso. Per i portafogli obbligazionari, il debito emergente resta quindi una fonte relativamente differenziata di rendimento, duration e rischio specifico dei singoli Paesi.
Il beneficio di diversificazione è stato significativo, non solo teorico. Il grafico 1 illustra questo punto con un’analisi ipotetica delle allocazioni di un portafoglio obbligazionario. Partendo da un portafoglio obbligazionario convenzionale allocato per il 60% sull’indice U.S. Aggregate, per il 20% sull’IG statunitense e per il 20% sull’HY statunitense, spostare allocazioni contenute sul debito emergente in valuta forte e in valuta locale ha aumentato gli indici di Sharpe ex post (una misura del rendimento corretto per il rischio) fino a 0,13 negli ultimi tre anni, a seconda del mix di allocazione. In altre parole, gli emergenti hanno migliorato i rendimenti per unità di rischio di un portafoglio obbligazionario complessivo.
Grafico 1: Spostare allocazioni dal reddito fisso statunitense tradizionale verso gli emergenti ha migliorato gli indici di Sharpe di portafoglio negli ultimi tre anni
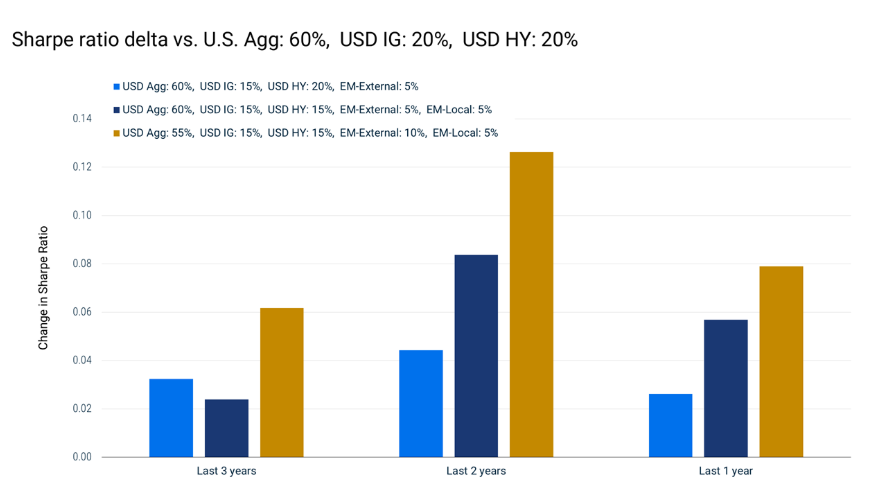
Note: USD Agg è il Bloomberg US Aggregate Total Return Value Unhedged USD Index; USD IG è rappresentato dal Bloomberg US Corporate Total Return Value Unhedged USD Index; USD HY è rappresentato dal Bloomberg US Corporate High Yield Bond Index; EM external è rappresentato dal J.P. Morgan Emerging Markets Bond Index (EMBI); EM local è rappresentato dal J.P. Morgan Government Bond–Emerging Market (GBI-EM) Index. I Treasury statunitensi a tre mesi sono la misura del tasso privo di rischio utilizzata nel calcolo degli indici di Sharpe.
Fonti: Bloomberg e PIMCO, dati al 5 novembre 2026. Esempio ipotetico a solo scopo illustrativo.
Per essere chiari, non è che gli emergenti (EM) siano una asset class a minor rischio. Piuttosto, il debito emergente è esposto a un mix di forze politiche, fiscali e monetarie diverse dai rischi che interessano il mercato interno statunitense. Inoltre, data l’eterogeneità tra i Paesi emergenti, la prossima fase del ciclo potrebbe riguardare meno l’acquisto del beta EM in senso lato e più la scelta delle giuste esposizioni al beta EM. Ad esempio, i Paesi emergenti esportatori di materie prime offrirebbero ai portafogli obbligazionari un driver di rendimento molto diverso dal credito statunitense o dall’IA.
L’universo di opportunità nei mercati emergenti si sta inoltre ampliando oltre le obbligazioni idonee all’inclusione negli indici. Le strutture semiliquide, spesso utilizzate per finanziare investimenti infrastrutturali, possono offrire un premio di complessità rispetto alle obbligazioni emergenti plain vanilla. Ad esempio, tra le operazioni IG denominate in dollari per le quali disponiamo di dati, l’aumento di spread mediano rispetto a comparabili con rischio equivalente, ossia lo stesso emittente o un rischio simile, ma abbinati per calcolare l’aumento di spread, è stato finora quest’anno di circa 40 punti base.
(Analisi a cura di Lotfi Karoui, Multi-Asset Credit Strategist di PIMCO, con il contributo di Michael Puempel, Macro Multi-Asset Strategist, e Gabriel Cazaubieilh, Quantitative Research, presso PIMCO)
Queste restrizioni potrebbero rallentare il ritmo di costruzione dei data center e, con esso, il ritmo delle emissioni legate all’IA, nel breve termine. Ma è più probabile che cambino il percorso piuttosto che la destinazione. La domanda di capacità di calcolo resta forte ed è improbabile che la portata finale dello sviluppo dell’IA cambi in misura sostanziale solo perché la capacità richiede più tempo per entrare in funzione.
Per gli investitori nel credito, ciò significa che il ritmo dell’offerta potrebbe rallentare, ma è improbabile che il problema della concentrazione si dissolva. Uno sviluppo più graduale potrebbe distribuire la spesa in conto capitale e i finanziamenti su un periodo più lungo, ma non elimina il consistente fabbisogno di finanziamento associato alle infrastrutture dell’IA.
La concentrazione è già significativa, in particolare sul tratto lungo della curva dei rendimenti: nei settori non finanziari del mercato del credito Investment grade (IG) statunitense, i debitori legati all’IA rappresentano quasi la metà dell’offerta lorda da inizio anno con scadenze oltre i 15 anni (cfr. grafico 1).
Grafico 1: Quasi la metà delle emissioni societarie non finanziarie con scadenza oltre i 15 anni è arrivata quest’anno da società legate all’IA
Fonti: Bloomberg e PIMCO, dati al 30 ottobre 2026. I dati comprendono l’intero universo delle emissioni IG denominate in Usd fuori dal settore finanziario. Per il 2026 sono riportati i dati da inizio anno.
Per gli investitori a lunga duration in particolare, resta quindi la domanda: dove possono trovare diversificazione rispetto al tema d’investimento dell’IA?
La classica copertura di portafoglio sono i Treasury statunitensi e, soprattutto dalla fine di settembre, i Treasury hanno effettivamente visto un rally mentre gli asset rischiosi hanno subito selloff, pur con una volatilità generalizzata.
Ma dove altro possono diversificare gli investitori senza pagare troppo? All’interno del credito societario, i finanziari offrono un ampio bacino di esposizione IG con una sensibilità diretta molto inferiore al ciclo del capex dell’IA, mentre settori della “old economy” come l’energia possono svolgere un ruolo analogo nei mercati High yield (HY). Entrambi, tuttavia, sono a nostro avviso costosi: i loro spread rispetto ai Treasury di scadenza analoga appaiono generalmente compressi in relazione al loro potenziale di rendimento corretto per il rischio.
Vediamo invece altre opportunità con caratteristiche di diversificazione più favorevoli per gli investitori cauti nei confronti dei temi d’investimento legati all’IA. Negli Stati Uniti, prodotti cartolarizzati di alta qualità come gli MBS di agenzia (obbligazioni garantite da Fannie Mae, Freddie Mac o Ginnie Mae, ndr.) e gli MBS residenziali non di agenzia possono fornire un’esposizione significativamente decorrelata al tema dell’IA, offrendo comunque un discreto carry in eccesso rispetto al mercato IG in senso più ampio. Fuori degli Stati Uniti, il debito emergente offre un’ulteriore fonte di diversificazione attraverso un mix diverso di rischi economici, politici e specifici dei singoli Paesi.
MBS di agenzia: maggiore resilienza, carry interessante
In questo ciclo gli MBS di agenzia si sono dimostrati più resilienti ai tassi più elevati e alla volatilità dei tassi rispetto al 2023, grazie a bilanci più solidi e a una domanda più forte. I recenti risultati dei mortgage REIT suggeriscono che i REIT sono sempre più in grado di acquistare sulle debolezze anziché essere costretti a vendere sotto pressione.
L’elevata volatilità dei tassi continua a pesare sulle valutazioni corrette per le opzioni, ma gli spread nominali offrono un carry in eccesso positivo rispetto all’universo IG senza assumere rischio di credito societario.
Nei mutui non qualificati con rating AAA, i potenziali benefici probabilmente superano i rischi
Per le tranche con rating AAA dei mutui non qualificati (non QM), il rischio di estensione prevale sul rischio di credito: il rallentamento dei rimborsi anticipati allunga la vita del collaterale, mentre i mutui erogati a tassi più bassi rendono meno conveniente rifinanziare le obbligazioni alle cedole più elevate di oggi, riducendo l’incentivo degli emittenti a rimborsare anticipatamente (esercitare call) le emissioni esistenti.
Questo timore ha determinato il recente ampliamento degli spread AAA. Il rischio di estensione è particolarmente problematico per le operazioni emesse in precedenza nel corso del 2026: se restano in essere oltre le date di call, le cedole senior salgono, facendo aumentare i costi di finanziamento e comprimendo ulteriormente l’excess spread disponibile a sostegno della struttura. Il mercato sta iniziando a reagire, con nuove emissioni ridisegnate per mitigare questo rischio. Molte operazioni hanno modificato i meccanismi di allocazione dei rimborsi del capitale, dando priorità al rimborso delle tranche AAA e accelerando così il rafforzamento delle protezioni creditizie. Molte strutture consentono inoltre di utilizzare i pagamenti degli interessi destinati alle tranche con rating inferiore per contribuire a finanziare gli aumenti delle cedole delle tranche senior, riducendo così l'assorbimento dell'excess spread.
Riteniamo che il riprezzamento dei non-QM AAA crei un’opportunità interessante. Spread più ampi compensano in larga misura gli investitori per il rischio di estensione e per il rischio strutturale legato a perdite su crediti attese sostanzialmente più elevate, e le nuove emissioni odierne incorporano mitigazioni di tali rischi migliori rispetto alle operazioni precedenti.
Debito dei mercati emergenti: fonti di rischio meno correlate
Sebbene vi siano aree dei mercati emergenti con un’esposizione significativa all’IA, in particolare la Corea del Sud e Taiwan, gran parte di essa riguarda l’azionario più che il reddito fisso. Per i portafogli obbligazionari, il debito emergente resta quindi una fonte relativamente differenziata di rendimento, duration e rischio specifico dei singoli Paesi.
Il beneficio di diversificazione è stato significativo, non solo teorico. Il grafico 1 illustra questo punto con un’analisi ipotetica delle allocazioni di un portafoglio obbligazionario. Partendo da un portafoglio obbligazionario convenzionale allocato per il 60% sull’indice U.S. Aggregate, per il 20% sull’IG statunitense e per il 20% sull’HY statunitense, spostare allocazioni contenute sul debito emergente in valuta forte e in valuta locale ha aumentato gli indici di Sharpe ex post (una misura del rendimento corretto per il rischio) fino a 0,13 negli ultimi tre anni, a seconda del mix di allocazione. In altre parole, gli emergenti hanno migliorato i rendimenti per unità di rischio di un portafoglio obbligazionario complessivo.
Grafico 1: Spostare allocazioni dal reddito fisso statunitense tradizionale verso gli emergenti ha migliorato gli indici di Sharpe di portafoglio negli ultimi tre anni
Note: USD Agg è il Bloomberg US Aggregate Total Return Value Unhedged USD Index; USD IG è rappresentato dal Bloomberg US Corporate Total Return Value Unhedged USD Index; USD HY è rappresentato dal Bloomberg US Corporate High Yield Bond Index; EM external è rappresentato dal J.P. Morgan Emerging Markets Bond Index (EMBI); EM local è rappresentato dal J.P. Morgan Government Bond–Emerging Market (GBI-EM) Index. I Treasury statunitensi a tre mesi sono la misura del tasso privo di rischio utilizzata nel calcolo degli indici di Sharpe.
Fonti: Bloomberg e PIMCO, dati al 5 novembre 2026. Esempio ipotetico a solo scopo illustrativo.
Per essere chiari, non è che gli emergenti (EM) siano una asset class a minor rischio. Piuttosto, il debito emergente è esposto a un mix di forze politiche, fiscali e monetarie diverse dai rischi che interessano il mercato interno statunitense. Inoltre, data l’eterogeneità tra i Paesi emergenti, la prossima fase del ciclo potrebbe riguardare meno l’acquisto del beta EM in senso lato e più la scelta delle giuste esposizioni al beta EM. Ad esempio, i Paesi emergenti esportatori di materie prime offrirebbero ai portafogli obbligazionari un driver di rendimento molto diverso dal credito statunitense o dall’IA.
L’universo di opportunità nei mercati emergenti si sta inoltre ampliando oltre le obbligazioni idonee all’inclusione negli indici. Le strutture semiliquide, spesso utilizzate per finanziare investimenti infrastrutturali, possono offrire un premio di complessità rispetto alle obbligazioni emergenti plain vanilla. Ad esempio, tra le operazioni IG denominate in dollari per le quali disponiamo di dati, l’aumento di spread mediano rispetto a comparabili con rischio equivalente, ossia lo stesso emittente o un rischio simile, ma abbinati per calcolare l’aumento di spread, è stato finora quest’anno di circa 40 punti base.
(Analisi a cura di Lotfi Karoui, Multi-Asset Credit Strategist di PIMCO, con il contributo di Michael Puempel, Macro Multi-Asset Strategist, e Gabriel Cazaubieilh, Quantitative Research, presso PIMCO)